
EXCLUSIVO – O interesse pelo seguro de vida no Brasil supera a média global, mas vem acompanhado de dificuldades para transformar a contratação em um relacionamento de longo prazo. Entre os brasileiros ouvidos pelo World Life Insurance Report 2027, da Capgemini, 55% consideram adquirir a proteção, ante 47% no levantamento mundial. Entre os consumidores do país que encerraram suas apólices, 64% fizeram isso nos primeiros três anos após a compra, proporção superior aos 50% registrados globalmente.
Os indicadores retratam etapas distintas da relação com o seguro, mas ajudam a dimensionar os desafios das companhias na conquista e na permanência dos clientes. Realizado em conjunto com a LIMRA, o estudo ouviu 6.175 consumidores e 198 executivos. No Brasil, participaram 300 consumidores e 12 executivos. O levantamento reúne diferentes modalidades de seguro de vida, incluindo produtos com acumulação financeira e benefícios coletivos.
O preço é a barreira à contratação mais citada pelos brasileiros, apontada por 38% dos entrevistados, contra 35% na média global. A falta de clareza sobre coberturas e condições da apólice e a percepção de que o produto não é relevante para o momento de vida aparecem em seguida, ambas com 26% no país.
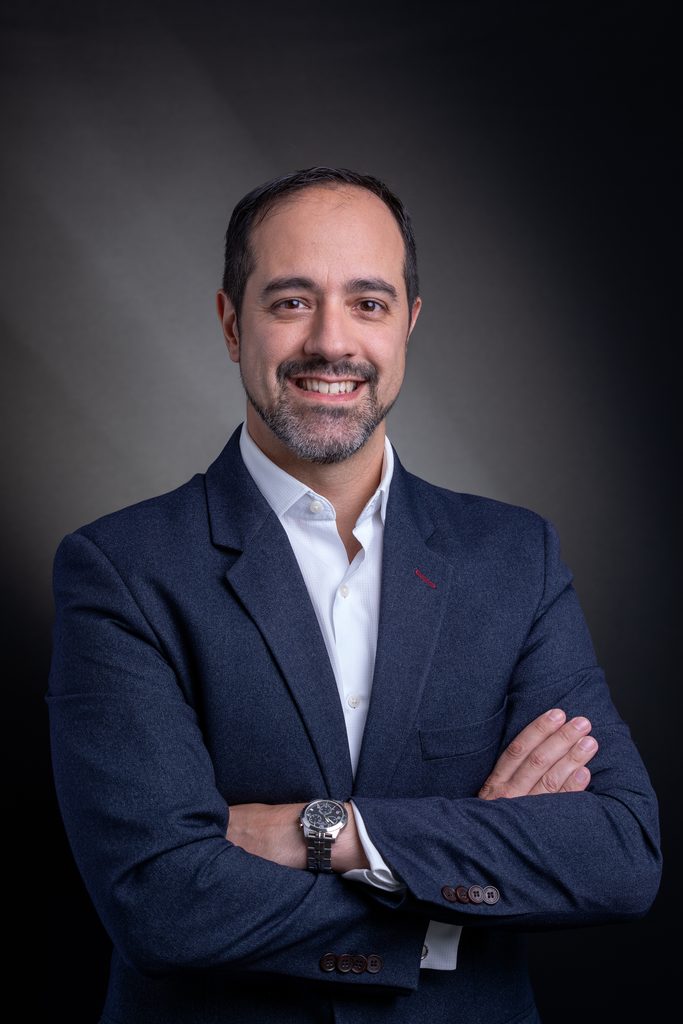
Para Gustavo Leança, diretor de Soluções para Seguros da Capgemini Brasil, esses obstáculos se relacionam. A dificuldade para entender o contrato ou reconhecer sua utilidade interfere na avaliação do custo e na confiança depositada na proteção. “Não existe uma única barreira”, afirma. “Portanto, o problema combina acessibilidade, compreensão e adequação do produto”, explica.
A comunicação comercial é um dos pontos em que o Brasil mais se distancia dos resultados globais. No país, 47% dos consumidores consideram que o conteúdo sobre seguro está mais voltado à venda do que a ajudá-los a compreender o produto. A proporção é de 38% no levantamento mundial. Outros 30% dos brasileiros classificam as informações como excessivamente técnicas ou cheias de jargões, enquanto 29% encontram dificuldade para comparar opções.
Na avaliação do executivo, a revisão dessa abordagem envolve seguradoras e corretoras. A orientação precisa permitir que o consumidor compare o que está coberto, as exclusões, as carências, as possibilidades de ajuste e a forma como o preço pode evoluir. Também deve esclarecer quais benefícios estão disponíveis e em que situações podem ser utilizados.
“A linguagem precisa começar pela necessidade do cliente, e não pela característica técnica do produto”, diz.
A discussão sobre preço exige, porém, distinguir desconhecimento e capacidade de pagamento. O relatório cita uma pesquisa da LIMRA segundo a qual jovens americanos superestimam o custo do seguro de vida. Leança ressalva que essa evidência não pode ser transferida automaticamente para o Brasil. O que o recorte nacional demonstra é a relevância da acessibilidade como barreira, sem resolver, por si só, quanto dessa resistência decorre de uma estimativa equivocada ou de uma limitação efetiva de renda.
A dificuldade de compreensão não termina com a emissão da apólice. No Brasil, 38% dos clientes afirmam que raramente ou nunca recebem comunicação da seguradora ou do corretor depois da compra. Além disso, 80% dizem que os contatos se limitam a cobrança e renovação. Globalmente, os percentuais são de 36% e 74%, respectivamente.
Esse distanciamento integra o diagnóstico sobre as saídas precoces, como podemos ver no dado de 64% nos primeiros três anos se refere aos brasileiros que descontinuaram suas apólices, e não ao total de segurados. Ainda assim, a concentração dos encerramentos no início da relação coloca em discussão o acompanhamento oferecido após a venda.
Gustavo defende revisões periódicas das necessidades do cliente e explicações sobre as alternativas previstas no contrato. A orientação pode resultar em ajustes de cobertura ou até na substituição do produto, quando ele deixa de atender à realidade do segurado. “Quando o cliente não tem contato com seguradora ou com corretora durante o ciclo de vida da apólice, a tendência é que ele dê ‘menor valor ao produto adquirido’”, analisa.
Para as companhias, as saídas antecipadas também têm consequências econômicas. O relatório aponta que o encerramento da relação pode ocorrer antes da recuperação dos custos de aquisição e subscrição, além de reduzir as receitas futuras esperadas com a carteira. Melhorar a permanência depende, portanto, de compreender as razões da saída e oferecer alternativas compatíveis com a situação do cliente.
Incentivos no acompanhamento
O modelo de remuneração dos canais faz parte dessa discussão também. Na análise do executivo, a concentração dos incentivos na contratação inicial influencia a distribuição do esforço comercial e pode deixar o acompanhamento em segundo plano. “Quando a remuneração está muito concentrada na venda inicial, o sistema naturalmente prioriza aquisição em vez de acompanhamento”, diz.
A alternativa, em sua avaliação, é combinar a comissão de entrada com componentes associados à renovação, à permanência da apólice e à qualidade da orientação. Leança considera essa discussão especialmente relevante no Brasil pela presença do canal bancário na distribuição de seguros de vida.
A mudança também exige suporte operacional. Para revisar uma cobertura, o corretor precisa conhecer o histórico de atendimento, as condições contratadas e as alterações nas necessidades do segurado. A integração dessas informações pode ajudar a identificar quando uma nova conversa é necessária e quais aspectos precisam ser reavaliados.
O estudo também aponta limites para uma estratégia concentrada apenas em explicar melhor as ofertas existentes. No Brasil, 66% dos consumidores querem coberturas flexíveis e personalizadas, capazes de acompanhar mudanças em suas necessidades. A proporção global é de 54%.
Gustavo defende um núcleo de proteção simples, com possibilidade de inclusão ou retirada de módulos de serviços e coberturas. Casamento, nascimento de filhos e troca de emprego são exemplos de mudanças que podem exigir uma revisão do contrato. Para as seguradoras, o desafio está em oferecer essa flexibilidade com estruturas de subscrição, precificação e sistemas concebidas para produtos mais rígidos.
Os benefícios em vida também entram nessa revisão. O executivo avalia que eles deveriam ocupar uma posição central na proposta do seguro, com comunicação que esclareça sua utilidade. Isso exige preservar a distinção entre serviços, assistências e coberturas que geram indenização. “Essa mudança não é trivial; o mercado de seguros é técnico e regulado. Sabemos que mudar nessa comunicação é uma quebra de paradigma e que, ainda por cima, precisa ser feita com rigor”, afirma.
Nos seguros coletivos, a existência do benefício não significa que o funcionário tenha avaliado se a cobertura atende às suas necessidades. Apenas 21% dos brasileiros ouvidos relatam receber orientação sobre essa adequação, ante 25% globalmente. Outros 51% dizem não ter avaliado a cobertura oferecida pelo empregador, embora se sintam moderadamente confiantes nela.
Para Leança, o seguro empresarial precisa ir além do tratamento administrativo, ou seja, o empregador deve facilitar o acesso à informação, a seguradora fornecer conteúdo e ferramentas compreensíveis, e o corretor apoiar a identificação de eventuais lacunas de proteção.
Há, segundo ele, espaço para rever a comunicação e desenvolver produtos que acompanhem mudanças no vínculo de trabalho. O executivo cita experiências americanas que permitem a conversão de uma proteção coletiva em individual como uma possibilidade a ser considerada nessa discussão.
Dados para orientar
A tecnologia aparece como apoio ao relacionamento. Na avaliação de Leança, reunir informações de apólices, sistemas de atendimento e interações permite identificar mudanças na vida do cliente e oferecer subsídios ao corretor. O uso precisa ter consentimento, finalidade clara e transparência, com foco na qualidade da orientação.
A expansão das pesquisas com inteligência artificial também altera o atendimento. O consumidor pode chegar com comparações prontas, mas ainda precisar de ajuda para verificar premissas, exclusões e adequação das recomendações. Para o executivo, isso reforça a função do corretor como intérprete e validador das informações.
O relatório associa as práticas das seguradoras classificadas como líderes a um crescimento de receita 41% maior entre 2022 e 2025 e a uma taxa de cancelamento 12% menor em relação às demais. Leança ressalva que esses resultados não demonstram, isoladamente, uma relação de causa e efeito. Sua recomendação para o Brasil reúne três frentes: produtos modulares, incentivos ao relacionamento de longo prazo e uso dos dados para orientar clientes e corretores.
“Sempre digo que personalizar não é enviar somente mensagens de ‘Feliz aniversário’. É de fato apoiar uma decisão mais informada e acompanhar o uso do produto junto ao cliente” provoca.
Nicholas Godoy