EXCLUSIVO – As decisões sobre onde investir os recursos da previdência passam pelo cenário econômico, mas também pela capacidade de manter o planejamento diante das oscilações do mercado. Essa relação entre gestão das carteiras e objetivos do investidor percorreu o Encontro com Gestores promovido pela Icatu Seguros nesta quinta-feira (12), em São Paulo. A programação começou com as perspectivas para multimercados e ações, avançou para o planejamento financeiro das famílias e terminou com os desafios do crédito privado.
Na abertura CEO da Icatu Seguros Luciano Soares, levantou sobre a proposta de aproximar o debate sobre investimentos das necessidades de proteção dos brasileiros. O executivo defendeu que a discussão vá além da acumulação de recursos e considere o que é adequado a cada consumidor, de acordo com seus objetivos e momento de vida.
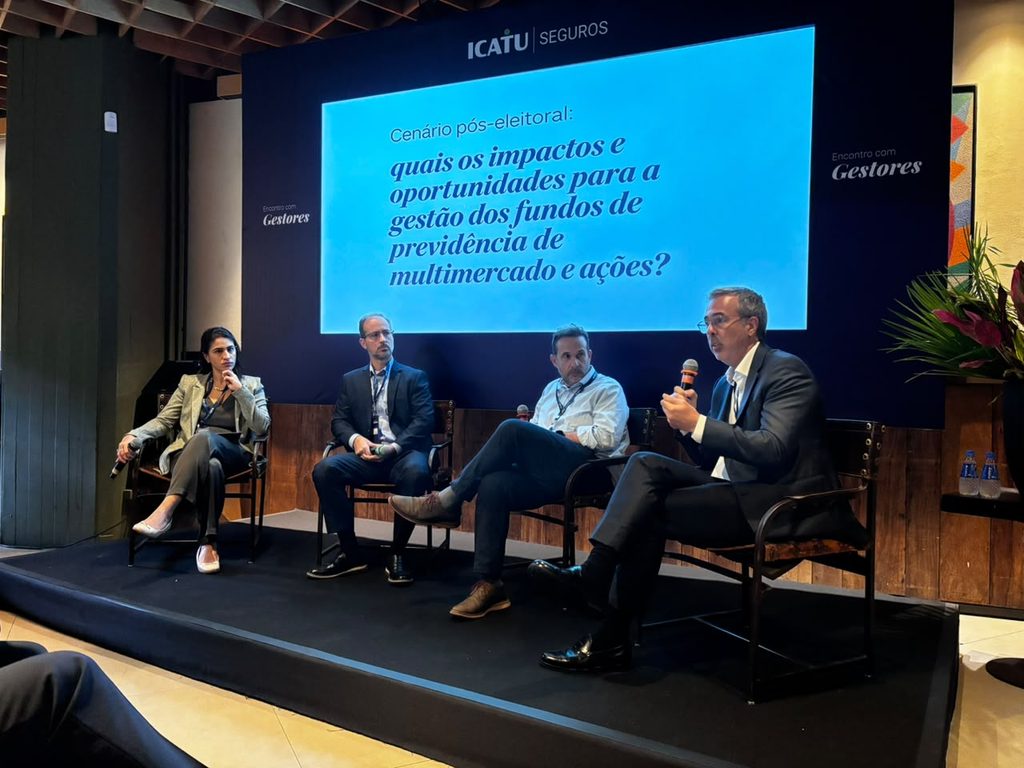
O primeiro painel tratou dos impactos do cenário pós-eleitoral sobre a gestão dos fundos de previdência multimercados e de ações. As preocupações com a trajetória fiscal, o endividamento público e as condições para a redução dos juros apareceram nas avaliações dos gestores, que apresentaram diferentes formas de posicionar as carteiras diante das incertezas. Bruno Cordeiro, sócio e portfolio manager da Kapitalo Investimentos, relatou uma mudança na leitura dos ativos brasileiros ao longo do ano e destacou o peso das estratégias internacionais no fundo apresentado. No mercado doméstico, mencionou posições de proteção e uma exposição comprada em dólar, associadas à avaliação de riscos para o cenário fiscal.
Ao discutir o equilíbrio entre convicção e controle de risco, Cordeiro ressaltou que o desafio da gestão está em entregar resultados com consistência. A combinação de estratégias independentes, em diferentes mercados e classes de ativos, busca reduzir a dependência de uma única tese. Instrumentos de proteção e liquidez para ajustar as posições complementam esse trabalho. Para o gestor, mudanças no ambiente econômico podem abrir oportunidades quando os preços ainda não incorporam determinado cenário. Isso não elimina a possibilidade de acontecimentos inesperados contrariarem as posições da carteira. “Mudanças de cenário podem ajudar ou atrapalhar muito a gente”, afirmou.
Fábio Landi, sócio-fundador e gestor da Adam Capital, apresentou uma estratégia concentrada nas oportunidades internacionais, sobretudo nas transformações associadas à inteligência artificial. Em sua avaliação, os desafios estruturais brasileiros já exigiam cautela independentemente do resultado eleitoral, enquanto o desenvolvimento da tecnologia oferecia uma tese de investimento de prazo mais longo. Fabio explicou que a gestora enxerga diferenças entre o potencial de crescimento das empresas analisadas e os preços pelos quais elas são negociadas. A oportunidade, segundo ele, está justamente na distância entre a avaliação da equipe e a leitura de outros participantes do mercado. “Se todo mundo pensasse como a gente, não teria essa oportunidade”, disse.
Essa convicção, porém, precisa ser acompanhada de disciplina na dimensão das posições. O gestor observou que uma exposição excessiva pode obrigar o fundo a sair de um investimento durante um período de volatilidade, mesmo quando a tese permanece válida. A construção da carteira procura, assim, preservar condições para atravessar movimentos adversos sem depender de uma valorização imediata.
Na bolsa brasileira, Bruno Pereira, CFA, da Leblon Equities, relatou ajustes feitos antes das eleições para reduzir o risco de empresas mais alavancadas ou com necessidades relevantes de financiamento. A gestora também ampliou a posição de caixa, criando espaço para reagir a diferentes cenários.
Posteriormente, as oscilações abriram oportunidades para vender posições que haviam se valorizado e recomprar algumas delas após as quedas. Pereira avaliou que determinados movimentos de preços foram mais intensos do que as mudanças nas perspectivas dos negócios justificariam. “Acho que dificilmente os fundamentos mudam nessa magnitude tão rápido”, afirmou.
A seleção, explicou, considera a qualidade das empresas, sua capacidade de atravessar um ambiente econômico mais difícil e o preço de entrada. A diversificação internacional também integra essa análise, ao permitir acesso a negócios e transformações tecnológicas que não encontram equivalentes no mercado brasileiro.
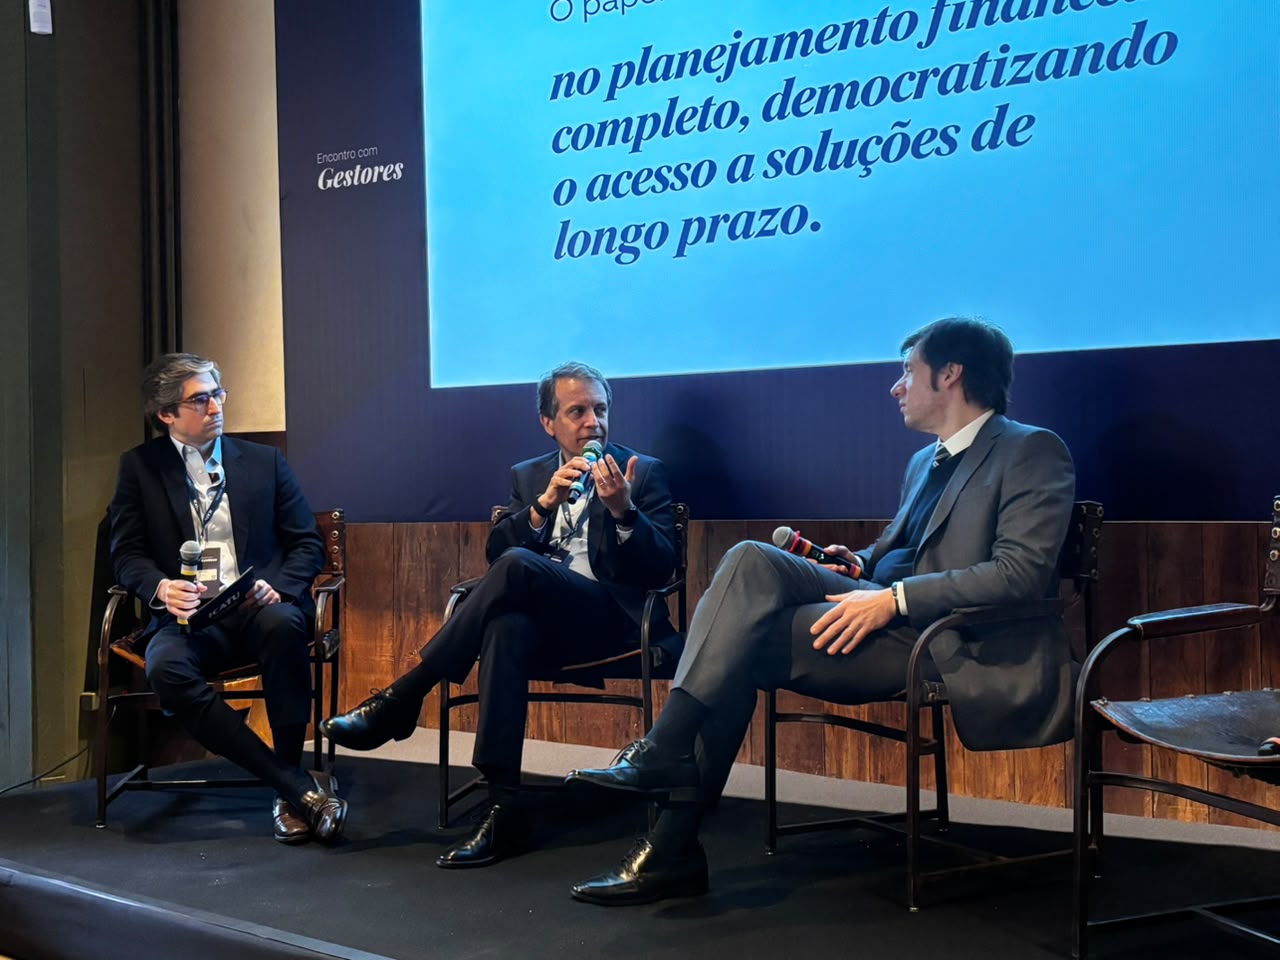
Na sequência, o segundo painel deslocou o foco das carteiras para o papel da previdência no planejamento financeiro completo e na ampliação do acesso a soluções de longo prazo. Luciano Soares apontou que um dos principais erros do consumidor é adiar a decisão de se planejar. A ausência de uma escolha, em sua avaliação, também gera consequências e pode impor custos às famílias.
O ponto de partida, segundo o CEO da Icatu Seguros, deve ser a definição do objetivo que se pretende alcançar. A partir dele, é possível avaliar como a previdência se adapta às diferentes etapas da vida e como se relaciona com outras necessidades de proteção. Soares defendeu que essa preocupação alcance pessoas com diferentes níveis de renda, independentemente da complexidade do produto contratado.
Pythagoras Carvalho, sócio da Pinheiro Neto Advogados, abordou os riscos de subestimar situações capazes de comprometer o acesso ao patrimônio. O advogado relatou o caso de uma cliente que, após perder o marido, ficou por meses sem acesso a uma conta conjunta bloqueada. O exemplo ilustrou como a falta de preparação pode transformar uma necessidade financeira em um problema adicional para a família. Na avaliação dele, quem dispõe de menos recursos tem ainda menos margem para absorver imprevistos, o que reforça a importância de organizar o destino do dinheiro e atribuir objetivos à poupança. “Ou a gente gasta dinheiro ou a gente gasta neurônio”, resumiu, ao defender maior atenção ao planejamento.
O advogado também avaliou que a evolução dos produtos de previdência no Brasil não foi acompanhada, na mesma medida, pela compreensão da população sobre suas possibilidades de uso. A variedade de soluções convive com desconhecimento e resistência em discutir a organização financeira de longo prazo.
A distribuição apareceu como parte desse desafio. Ao comentar o uso da tecnologia e da inteligência artificial, Soares destacou o potencial dessas ferramentas para ampliar o conhecimento dos clientes e preparar melhor os profissionais que os orientam. Ao mesmo tempo, ressaltou a importância da conexão entre o vendedor e o consumidor para identificar necessidades e apoiar decisões.
Crédito privado e gestão de risco
O terceiro painel discutiu a evolução do crédito privado e a inserção da previdência nesse mercado. A ampliação das alternativas de financiamento para as empresas foi acompanhada de um debate sobre formação de preços, diversificação e compatibilidade entre os ativos dos fundos e o comportamento de seus investidores. Antônio Correa, portfolio manager de Crédito Privado e sócio na Icatu Vanguarda, explicou que a demanda por papéis de menor risco tem comprimido os prêmios em determinados segmentos. A busca por alternativas leva a gestora a analisar diferentes instrumentos, incluindo fundos de investimento em direitos creditórios (FIDCs) e debêntures incentivadas.
O aumento do universo de emissores e estratégias oferece mais possibilidades de alocação, mas também exige acompanhamento da liquidez e do perfil de quem investe nos fundos. Com mais participantes e diferentes necessidades de compra e venda, os preços podem se ajustar de forma intensa mesmo sem uma reestruturação da dívida da empresa. “Uma das consequências disso é que a volatilidade dos preços dos ativos aumentou muito”, afirmou Antônio.
O gestor também destacou uma tensão do ambiente de juros elevados: enquanto a remuneração atrai recursos para fundos de crédito, o custo financeiro pressiona as empresas devedoras. Nesse contexto, a análise do histórico, da equipe e dos processos do gestor ganha importância, assim como a capacidade de rever posições ao longo do tempo.
Ulisses Nehmi, CEO da Sparta Fundos de Investimentos, relacionou a maior oscilação dos preços ao amadurecimento e à transparência do mercado. Em sua avaliação, o risco pode existir mesmo quando não aparece na volatilidade das cotas. Por isso, a distribuição precisa alinhar as expectativas de investidores que entram no crédito esperando um comportamento sem oscilações.
A mesma atenção vale para a diversificação. Nehmi observou que aumentar a quantidade de devedores não garante, por si só, menor exposição a riscos comuns. Uma carteira pode reunir muitos pagadores e ainda depender de uma mesma cadeia de fornecedores ou de um único fator econômico. “Não necessariamente porque você pulverizou você tem menos risco”, comentou.
Alexandre Muller, CIO da Leto Capital, aprofundou o debate sobre os efeitos da marcação a mercado e a estabilidade dos recursos aplicados nos fundos. “Todo crescimento traz complexidade”, disse, ao abordar os desafios que acompanham a maior participação do mercado de capitais no financiamento das empresas. Fundos pressionados por resgates podem ser obrigados a vender títulos em condições desfavoráveis, enquanto carteiras com recursos mais estáveis têm condições de aproveitar os descontos. Parte do retorno, portanto, pode decorrer da capacidade de permanecer investido e comprar ativos em momentos nos quais outros participantes precisam vender.
O executivo também chamou a atenção para a comparação entre produtos com diferentes formas de apuração de preços. A ausência de oscilações aparentes não basta para concluir que um investimento tem menos risco. A compreensão da estrutura, dos ativos e da liquidez oferecida ao investidor continua necessária.
Essa discussão aproximou as características da previdência das oportunidades em crédito privado. Para Nehmi, o horizonte mais longo do investidor favorece uma gestão menos sujeita a mudanças frequentes de alocação e amplia as condições para aproveitar momentos de estresse. A orientação ao cliente sobre a finalidade dos recursos, nesse sentido, também influencia a execução da estratégia. “Você tem uma persistência maior do seu passivo e isso permite que o gestor tenha mais eficiência para capturar essas oportunidades quando elas efetivamente aparecerem”, concluiu o CEO da Sparta.
Nicholas Godoy, de São Paulo.