
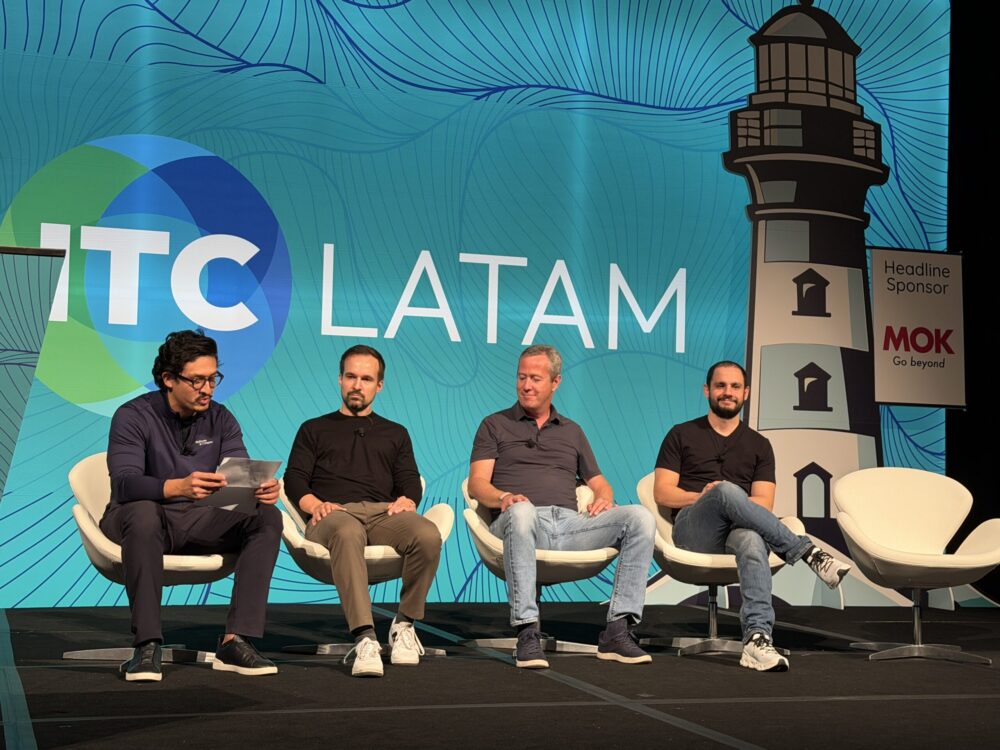

EXCLUSIVO – O seguro de vida pode mudar radicalmente na próxima década, com produtos mais simples, custos menores, contratação praticamente instantânea e inteligência artificial auxiliando consumidores e corretores. Este foi um consenso dos palestrantes do painel sobre a evolução da distribuição do seguro de vida, com representantes dos Estados Unidos, Alemanha e Brasil.
O painel colocou lado a lado realidades bastante diferentes. Enquanto no Brasil os bancos ainda têm participação predominante na distribuição do seguro de vida, nos Estados Unidos os agentes possuem forte presença na relação com o cliente. Na Alemanha, agentes e corretores também ocupam posição relevante na cadeia. Mesmo assim, as discussões convergiram em um ponto: para ampliar a penetração do seguro de vida será necessário facilitar a compreensão do produto e reduzir o custo de distribuição.
O mercado brasileiro apareceu no debate justamente pelo tamanho da oportunidade. Rafael Clo, CEO da Azos Seguros informou que apenas cerca de 20% do mercado potencial possui seguro de vida. Na avaliação, isso mostra não apenas uma lacuna de proteção, mas espaço para novos modelos de negócios capazes de operar com estruturas mais leves e custos menores.
Há ainda uma questão anterior à própria contratação: muitas pessoas não compreendem exatamente por que precisam de seguro de vida. “Ninguém acorda de manhã dizendo: ‘quero comprar seguro de vida’. As pessoas têm uma necessidade de proteção”, resumiu Johannes Becher, CEO e fundador da Embea.com.
Essa necessidade se torna mais evidente em momentos específicos da vida, como a formação de uma família, a compra de um imóvel ou o surgimento de responsabilidades financeiras de longo prazo. O desafio para o setor é transformar essa percepção de risco em uma solução que o consumidor consiga compreender facilmente.
A transformação do comportamento do consumidor também pressiona o setor. No mercado norte-americano, segundo dado apresentado por Jamie Hale, CEO da Ladder Financial Inc, 90% das jornadas de pesquisa relacionadas à compra de seguro de vida começam atualmente no ambiente digital. “O problema é que o consumidor acostumado a contratar produtos e serviços quase instantaneamente encontra processos de seguro que ainda podem levar semanas”, comentou.
Para a Ladder, essa diferença entre expectativa e experiência precisa desaparecer. “Nossa companhia desenvolveu uma estrutura que permite contratar seguro de vida de forma praticamente imediata e agora utiliza essa tecnologia também para apoiar outras seguradoras na redução dos custos operacionais e de distribuição”.
A estratégia passa ainda por colocar a proteção no momento em que ela faz sentido para o consumidor. Se alguém está contratando um financiamento imobiliário, por exemplo, o seguro de vida pode ser oferecido naquele contexto, relacionado à necessidade de proteger a renda familiar e garantir o pagamento do imóvel caso algo aconteça.
Na Alemanha, o diagnóstico apresentado foi diferente, mas levou a uma conclusão semelhante. Ao longo dos anos, os produtos ganharam coberturas e funcionalidades, mas também se tornaram mais complexos e difíceis de vender.
Essa complexidade aumentou a dependência da intermediação especializada e elevou o custo da distribuição. De acordo com Becher, chega um momento em que determinados clientes deixam de ser economicamente interessantes para o intermediário porque o processo necessário para atendê-los custa mais do que a receita que pode gerar. Para ele, a tendência será justamente a redução desses custos.
A solução pode passar pela desconstrução dos produtos atuais. Em vez de apólices extremamente abrangentes e difíceis de compreender, a expectativa é de soluções menores, modulares e especializadas, que possam ser combinadas de acordo com as necessidades de cada consumidor.
A provocação feita durante o debate foi clara: não adianta manter uma apólice difícil e imaginar que a IA passará horas explicando suas condições ao cliente. Nesse cenário, a tecnologia estaria apenas transferindo o custo da complexidade para quem compra.
Outra visão é de que agentes pessoais baseados em inteligência artificial poderão transformar a maneira como as pessoas se relacionam com instituições financeiras e seguradoras. A comparação foi feita com a própria evolução dos profissionais do mercado de investimentos, que passaram a utilizar cada vez mais ferramentas digitais e sistemas especializados para prestar aconselhamento.
A tecnologia permitiria reduzir custos, automatizar processos e, principalmente, personalizar produtos em uma escala que hoje seria economicamente inviável. Clo ressaltou que a IA não deverá eliminar a relação pessoal entre consumidor e intermediário. Ao contrário, poderá permitir que o corretor tenha instrumentos melhores para montar proteções mais adequadas às necessidades de cada cliente.
“Há pessoas que querem ser 100% autônomas”, destacou um dos participantes. Outras continuarão preferindo uma relação próxima com um profissional. A tecnologia, portanto, tende a criar diferentes possibilidades de atendimento, em vez de impor um único modelo”, ponderou o executivo.
Kelly Lubiato, de Las Vegas