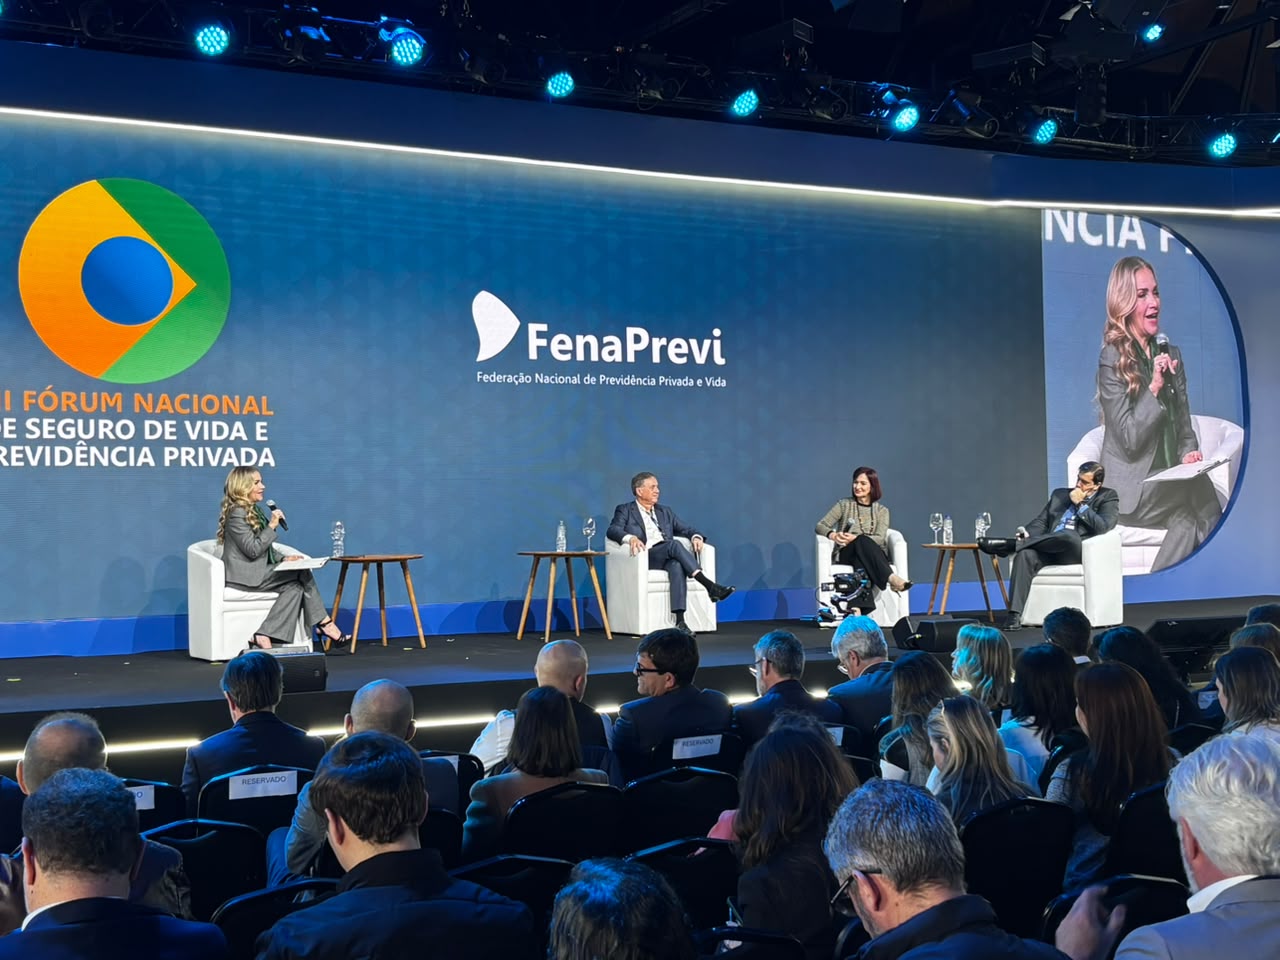

EXCLUSIVO – A quarta edição da pesquisa “Percepção dos Brasileiros sobre Proteção e Planejamento”, realizada pela Fenaprevi em parceria com o Datafolha e apresentada nesta quarta-feira (16), durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, em São Paulo, revela uma distância significativa entre aquilo que a população teme e as medidas adotadas para enfrentar esses riscos.
O levantamento ouviu 1.908 brasileiros com 18 anos ou mais, de todas as classes econômicas e regiões do país. A pesquisa quantitativa tem margem de erro de dois pontos percentuais e nível de confiança de 95%. A falta de acesso a atendimento médico em caso de doença preocupa 72% dos entrevistados, mas somente 28% afirmam ter tomado alguma medida para se preparar para essa situação. A morte de um familiar é temida por 70%, enquanto apenas 22% adotaram alguma ação preventiva. Já 63% têm receio de enfrentar uma doença grave, mas 34% dizem estar preparados de alguma forma.
Os números forma mai aprofundados no tom do primeiro painel do Fórum, que reuniu Ângela Assis, vice-presidente da Fenaprevi e CEO da Brasilprev; Ricardo Iglesias Teixeira, diretor estatutário da Federação e CEO da Centauro Vida e Previdência; e Carlos Eduardo Gondim, diretor estatutário da Fenaprevi e diretor-executivo de Soluções de Acúmulo da Porto Seguro.
Para Gondim, os resultados mostram que o problema não está necessariamente na percepção dos riscos, mas na dificuldade de associá-los às soluções disponíveis no mercado. “O brasileiro tem conhecimento do risco, mas ele não consegue conectar isso com uma solução”, afirmou. Essa distância, segundo o executivo, passa por três pontos: educação securitária e previdenciária, desenvolvimento de produtos mais simples e adequados às necessidades do consumidor e a forma como essas soluções chegam à população.
A própria pesquisa evidencia essa barreira de conhecimento. Apenas 41% dos entrevistados possuem atualmente algum seguro ou plano de previdência privada. O seguro funeral apresenta a maior penetração, com 30%, seguido pelo seguro de vida, com 18%. Seguro de invalidez aparece com 10%, previdência privada com 9%, doenças graves com 7% e prestamista com 6%.
Outro dado ajuda a dimensionar o problema de comunicação: somente 12% dos brasileiros sabem identificar corretamente o significado de “prêmio” no Mercado de Seguros. Os demais 88% confundem o termo técnico com outros significados.
“Como é que a gente começa a deixar de falar ‘segurês’ e fala mais português para poder se conectar melhor com as pessoas?”, questionou Gondim. Para ele, a abordagem também precisa deixar de partir exclusivamente das características dos produtos e se aproximar das necessidades concretas do consumidor.
A distância entre expectativa e planejamento também aparece quando o assunto é aposentadoria. Entre os brasileiros que ainda estão no mercado de trabalho, 59% gostariam de se aposentar até os 60 anos, mas somente 28% acreditam que efetivamente conseguirão deixar de trabalhar até essa idade. Outros 32% estimam que conseguirão se aposentar somente a partir dos 61 anos, enquanto 11% acreditam que nunca conseguirão parar de trabalhar.
Ao mesmo tempo, o INSS permanece como uma das principais referências para o futuro financeiro. Entre os não aposentados que pretendem contar com o benefício público, 65% não sabem quanto deverão receber. Dos 35% que afirmam conhecer o valor esperado, 53% projetam uma renda de, no máximo, um salário mínimo. Entre quem já se aposentou, 92% apontam o INSS como fonte de sustento, enquanto apenas 6% mencionam recursos provenientes de previdência privada. “Quanto mais cedo eu trouxer essa discussão, mais fácil vai ser, mais acessível vai ser”, afirmou o executivo da Porto.
Outro ponto destacado no painel foi a transformação do mercado de trabalho. Com o avanço de trabalhadores autônomos, MEIs e profissionais que dependem diretamente da própria capacidade de produzir renda, o modelo tradicional de proteção vinculado ao emprego formal perde alcance.
A pesquisa qualitativa reforça esse diagnóstico ao mostrar que perda de renda e desemprego estão entre os principais fatores de vulnerabilidade, especialmente entre autônomos, MEIs e profissionais que dependem exclusivamente do próprio trabalho para sustentar a família.
Para Ângela Assis, esse movimento pode ampliar o gap de proteção, mas também cria um novo público para o Mercado de Seguros. “Ele depende exclusivamente da capacidade de trabalho dele para sua renda. Então, como a gente transforma essa oportunidade de mostrar para essas pessoas que, de fato, elas necessitam ter um apoio?”, questionou.
Na avaliação da executiva, o setor precisa desenvolver uma comunicação mais objetiva e soluções capazes de mostrar benefícios ainda durante a vida do segurado, como coberturas para perda temporária de renda. A distribuição também precisaria acompanhar as novas relações profissionais, inclusive por meio de parcerias com plataformas digitais que concentram trabalhadores autônomos. “Como é que a gente traz para essa dinâmica muito simples de trabalho uma linguagem simples também de produto?”, disse.
Ângela defendeu ainda maior integração entre diferentes coberturas. Em vez de tratar separadamente saúde, vida e formação de renda para aposentadoria, a executiva apontou espaço para produtos híbridos capazes de reunir diferentes necessidades de proteção.
A percepção encontra respaldo na pesquisa: quando apresentados a um produto multifuncional que combinasse aposentadoria, indenização por doenças graves, internações e despesas de planos de saúde, 80% dos entrevistados disseram que o contratariam.
Ângela, entretanto, apontou que ampliar a proteção previdenciária no país não dependerá apenas do consumidor. A executiva defendeu uma participação maior das empresas na formação de poupança de longo prazo dos trabalhadores, citando modelos adotados em países como Estados Unidos, Canadá, Austrália e Reino Unido. “Eu tenho convicção absoluta de que nós não vamos democratizar a previdência no Brasil se a gente não ampliar os incentivos das empresas”, afirmou.
A pesquisa mostra que os benefícios de proteção também pesam na relação profissional. Entre trabalhadores de empresas que oferecem benefícios, 82% atribuem notas 9 ou 10 à importância do plano ou seguro saúde para aceitar uma vaga ou permanecer no emprego. Seguro de acidentes pessoais alcança 77%, seguro de invalidez ou incapacidade, 76%, enquanto seguro de vida em grupo e previdência privada aparecem na faixa de 62% a 65%.
O levantamento também colocou as apostas no debate sobre educação financeira. Cerca de 21% dos entrevistados afirmam participar de loterias, jogos de azar ou apostas on-line. Entre aqueles que não possuem seguro de vida e gastam com jogos ou apostas, 23% consideram esse gasto mais importante do que contratar a proteção — percentual superior aos 18% registrados em 2024.
A comparação evidencia uma disputa não apenas pelo orçamento, mas pela recompensa percebida pelo consumidor. Enquanto as apostas oferecem a expectativa de ganho imediato, seguros e previdência ainda são frequentemente associados a benefícios distantes.
“O grande desafio da indústria, na minha opinião, é como você mostra que pode ter um benefício imediato também”, afirmou Ângela. Para a executiva, coberturas para doenças graves, perda de renda e outras situações enfrentadas ainda em vida podem ajudar a mudar essa percepção.
“Matar o seguro de morte e criar o seguro de vida”
Ricardo Iglesias Teixeira também defendeu uma mudança na forma como o setor apresenta o seguro à sociedade. Para ele, a expansão depende de acelerar uma transformação que já está em curso no portfólio das seguradoras. “Nós precisamos correr um pouco mais rápido atrás desse prejuízo”, alertou. Segundo Iglesias, o mercado precisa “matar o seguro de morte e criar o seguro de vida”, ampliando produtos que ofereçam coberturas utilizadas pelo segurado durante a própria vida.
Iglesias também apontou o corretor como peça importante desse processo. Segundo ele, o crescimento do modelo independente e multisseguradora permite estruturar combinações de coberturas de diferentes companhias de acordo com a necessidade de cada cliente, ampliando a possibilidade de levar a proteção para além dos públicos de maior renda.
Apesar da baixa penetração atual, a pesquisa aponta potencial para expansão. A parcela dos brasileiros que pretende contratar ou renovar pelo menos um seguro ou plano de previdência privada no próximo ano chegou a 64%, ante 54% em 2024. O seguro funeral lidera as intenções, com 47%, seguido pelo seguro de vida, com 43%; invalidez, com 37%; doenças graves, com 36%; previdência privada, com 33%; e prestamista, com 30%.
Os dados colocam diante do setor uma equação que atravessou o primeiro painel do Fórum: o brasileiro reconhece cada vez mais os riscos financeiros aos quais está exposto e demonstra interesse em se proteger, mas conhecimento, linguagem, acesso, distribuição e capacidade de transformar preocupação em planejamento ainda limitam a contratação efetiva. Como resumiu Gondim durante o debate, o desafio passa por aproximar essas duas pontas: “As pessoas não têm o desejo daquilo que talvez não conheçam”.
Nicholas Godoy, de São Paulo.