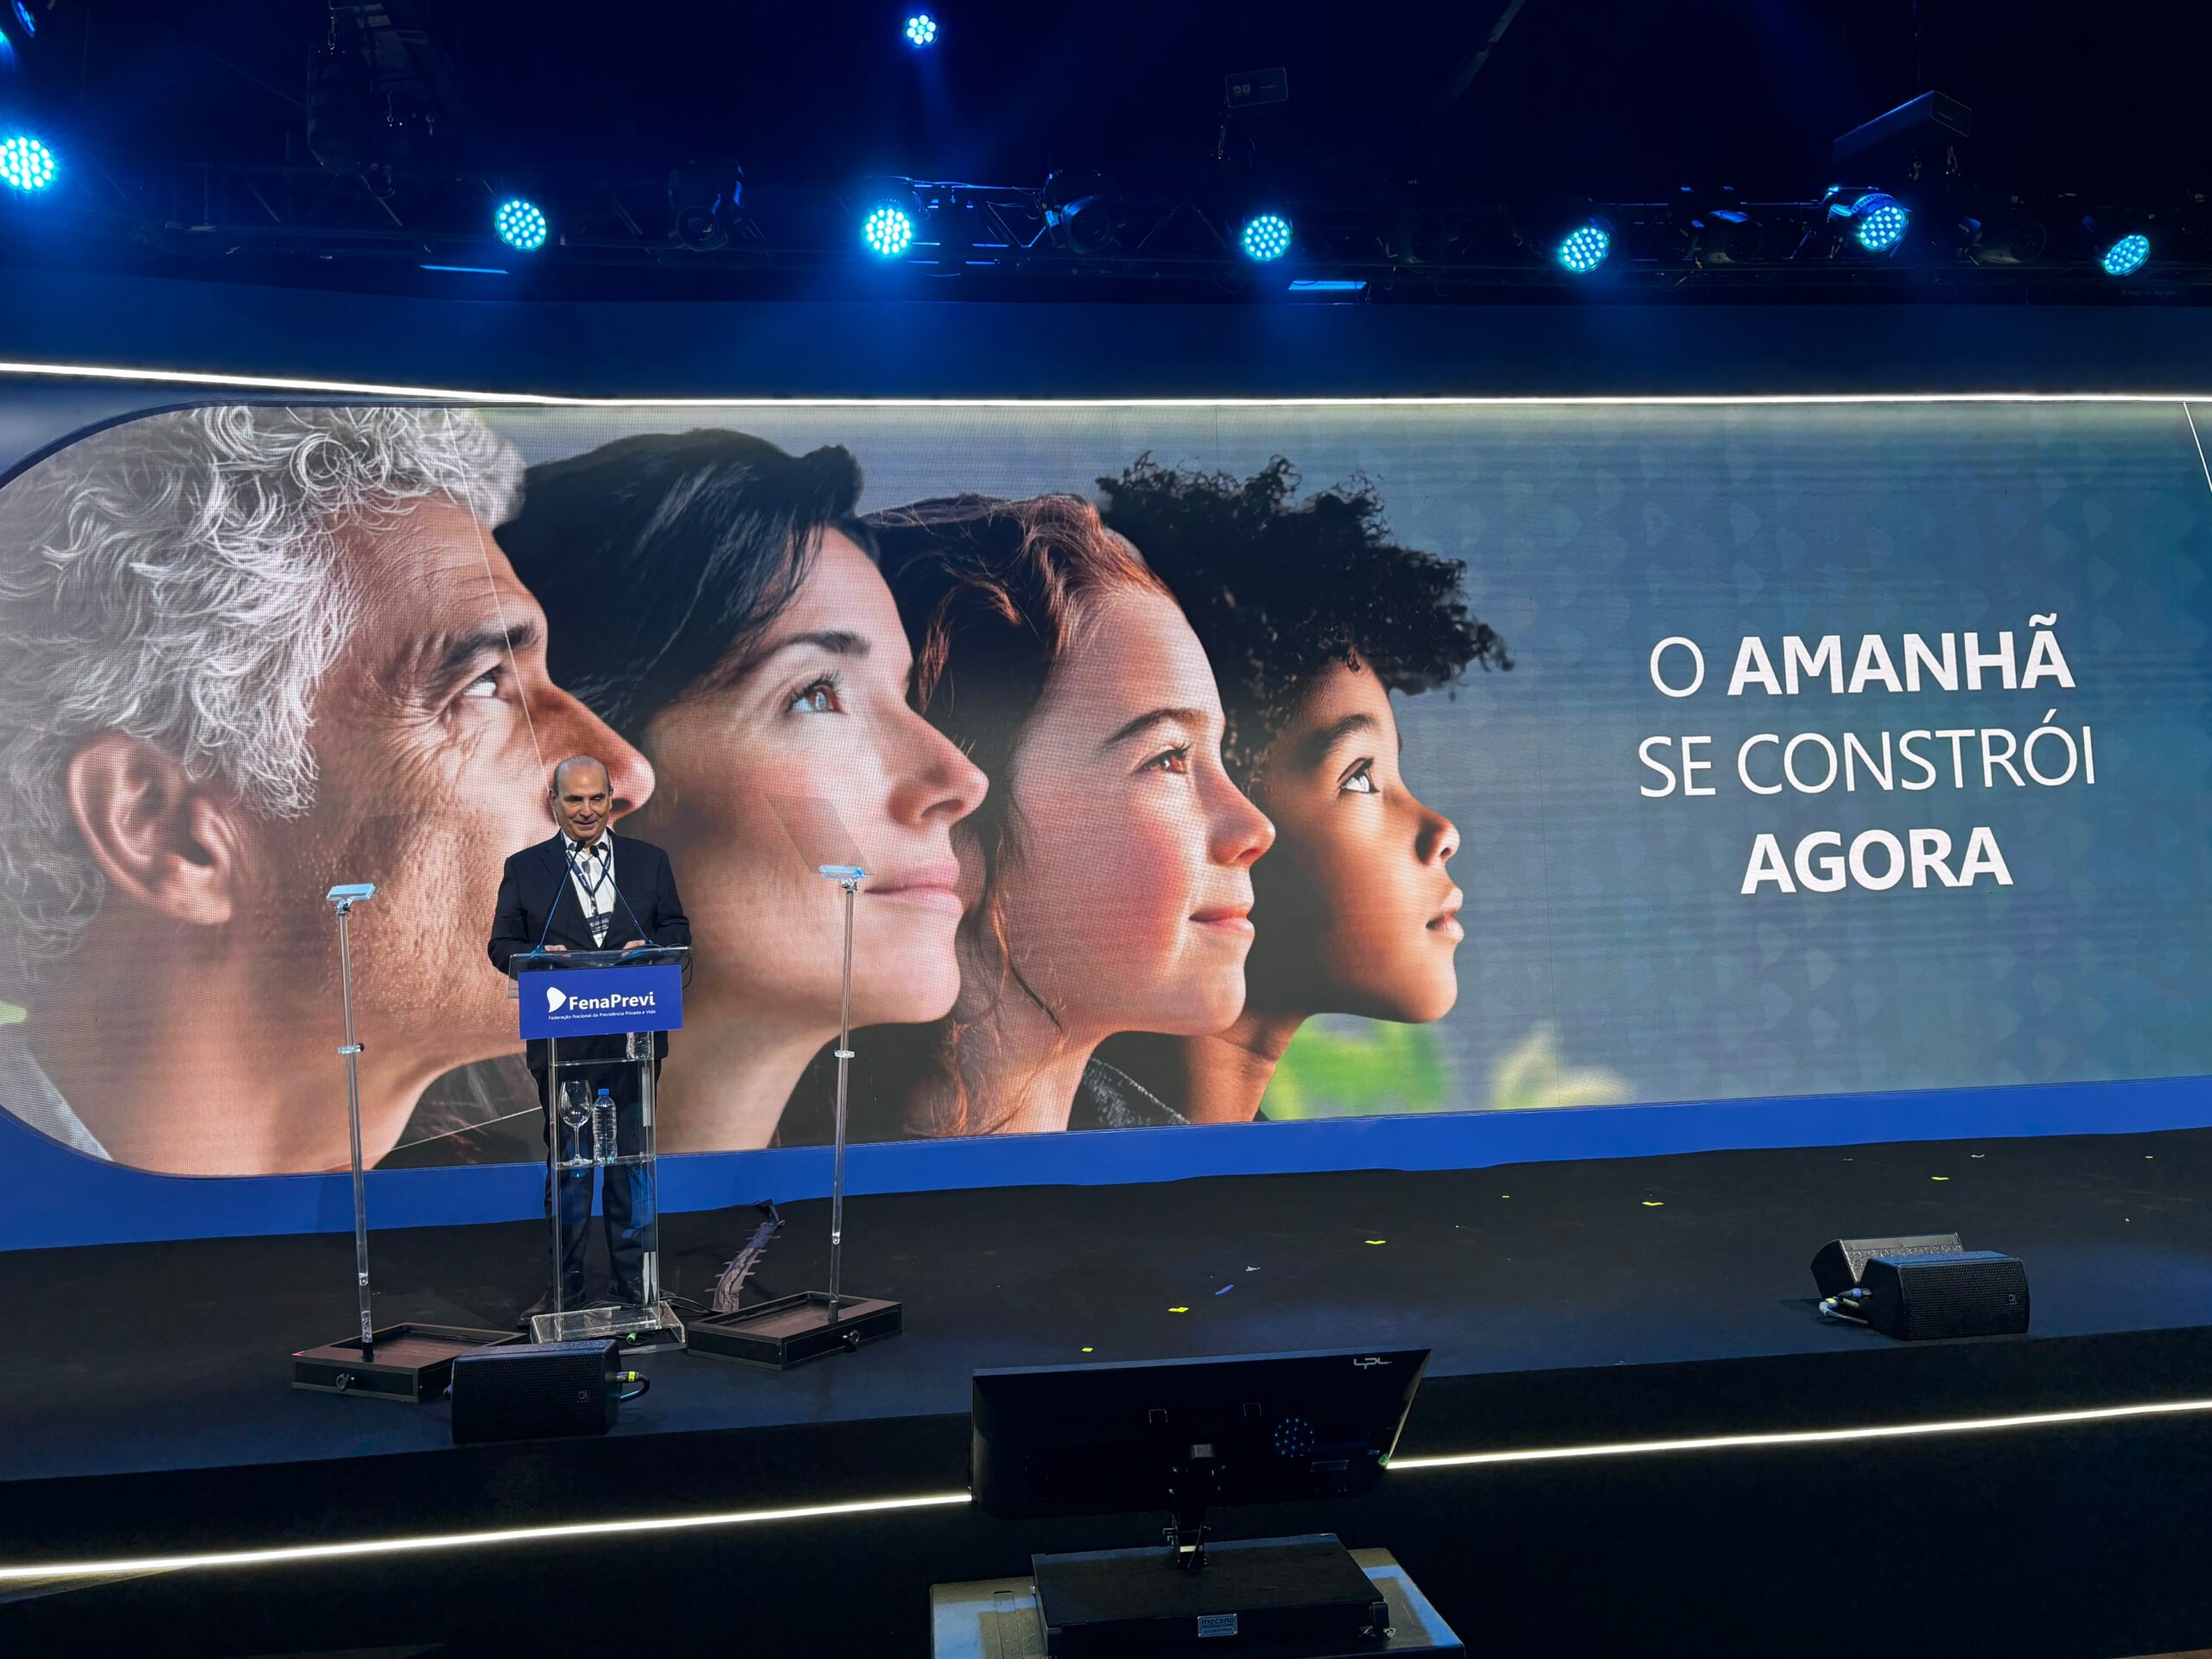

EXCLUSIVO – A baixa penetração dos seguros de proteção à renda no Brasil não pode ser explicada apenas pela capacidade financeira da população. Para o presidente da FenaPrevi, Edson Franco, a falta de educação financeira, planejamento e informação passou a ocupar papel central na compreensão do chamado gap de proteção no país.
Ao analisar os dados da pesquisa FenaPrevi/Datafolha 2026, Franco destacou uma contradição entre as preocupações dos brasileiros e a posse de produtos de proteção. Segundo ele, os principais medos continuam relacionados à perda de renda própria ou da família em situações de doença, invalidez, morte prematura ou outros imprevistos. Ao mesmo tempo, o conhecimento sobre as coberturas disponíveis ainda é baixo.
“Quando o entrevistador explica as coberturas, o nível de interesse sobe para 80% e o nível de intenção de compra é sempre superior a 60% para qualquer cobertura explicada. Então, existe aqui uma clara necessidade de educação, de acesso e de informação”, afirmou. Para Franco, os números evidenciam uma “dissonância cognitiva” entre o medo dos brasileiros e o conhecimento e acesso aos produtos de proteção.
“Até algum tempo atrás, eu tinha uma crença de que o grande problema da baixa cobertura securitária de vida no Brasil era a renda. Obviamente, isso é um componente, mas hoje eu acredito menos nisso do que acreditava antes. Acho que esse é um segundo ou terceiro componente. O primeiro é educação financeira, falta de capacidade de planejamento e desinformação”, comentou.
Franco também chamou atenção para algumas particularidades no seguro de vida, que a tempos não sai da projeção de 18% da população, onde diferentemente de outras modalidades, sua contratação normalmente depende de uma atuação ativa dos canais de distribuição, dentre eles o corretor de seguros. “Existem dois tipos de seguros: o seguro comprado e o seguro vendido. Seguro de automóvel e seguro saúde são seguros comprados. Esse (seguro de vida) é um produto vendido por provocação”.
Na avaliação, o desafio está em aproximar as coberturas das preocupações que o consumidor já manifesta. “Nós temos que informar as pessoas de que existem produtos e coberturas que cobrem os medos que elas já têm. A pesquisa mostra isso: as pessoas já se preocupam com isso, elas só não sabem que o produto já existe e que cabe no bolso delas”, pontuou.
Outro ponto destacado por ele foi a aposentadoria, em que segundo dados apresentados pela pesquisa revelam uma diferença entre a idade em que os brasileiros gostariam de parar de trabalhar e aquela em que acreditam que isso efetivamente será possível. Entre os brasileiros ainda não aposentados, 59% gostariam de se aposentar até os 60 anos, mas somente 28% acreditam que conseguirão parar de trabalhar nessa faixa etária. Outros 11% acreditam que nunca conseguirão se aposentar.
Uma projeção publicada pelo Ipea, citada por Franco, aponta deterioração da relação entre contribuintes e beneficiários nas próximas décadas: o indicador passaria de 1,60 contribuinte por beneficiário em 2030 para 1,01 em 2050 e 0,99 em 2051, considerando as premissas demográficas e previdenciárias adotadas pelo estudo.
O debate, segudo ele, deve considerar modelos que combinem proteção social e formação de reservas, reduzindo a dependência exclusiva do regime público. Segundo Franco, já existem coberturas voltadas a situações que podem comprometer diretamente a geração de renda desses profissionais, como invalidez parcial, acidentes pessoais, internação hospitalar e perda temporária de renda.
Por fim, ele afirmou que o aumento da longevidade muda o papel desempenhado pelos produtos de seguros de pessoas e previdência. “Nossos produtos de natureza privada assumem cada vez mais um propósito também social de proteção à renda das famílias, que fazem a diferença na vida das pessoas, tanto para assegurar um envelhecimento digno como para oferecer amparo financeiro em situações de doença, morte prematura ou cuidados paliativos”.
Nicholas Godoy, de São Paulo.