
As mulheres representam 54,4% da força de trabalho do mercado brasileiro de seguros e previdência privada aberta, mas sua presença diminui nos níveis mais altos de decisão. Segundo a primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), a participação feminina corresponde a 28,5% dos cargos de gestão executiva e a apenas 18,5% dos assentos em conselhos de administração.
Os dados evidenciam uma diferença entre a presença das mulheres no quadro de profissionais das empresas e sua participação nas posições de liderança. Embora sejam maioria entre os trabalhadores do setor, elas ainda ocupam menos de um terço dos cargos executivos e menos de um quinto das vagas nos conselhos.
A pesquisa foi desenvolvida para investigar desigualdades de gênero tanto nas oportunidades profissionais da indústria de seguros quanto no acesso a produtos de proteção financeira e previdência privada aberta.
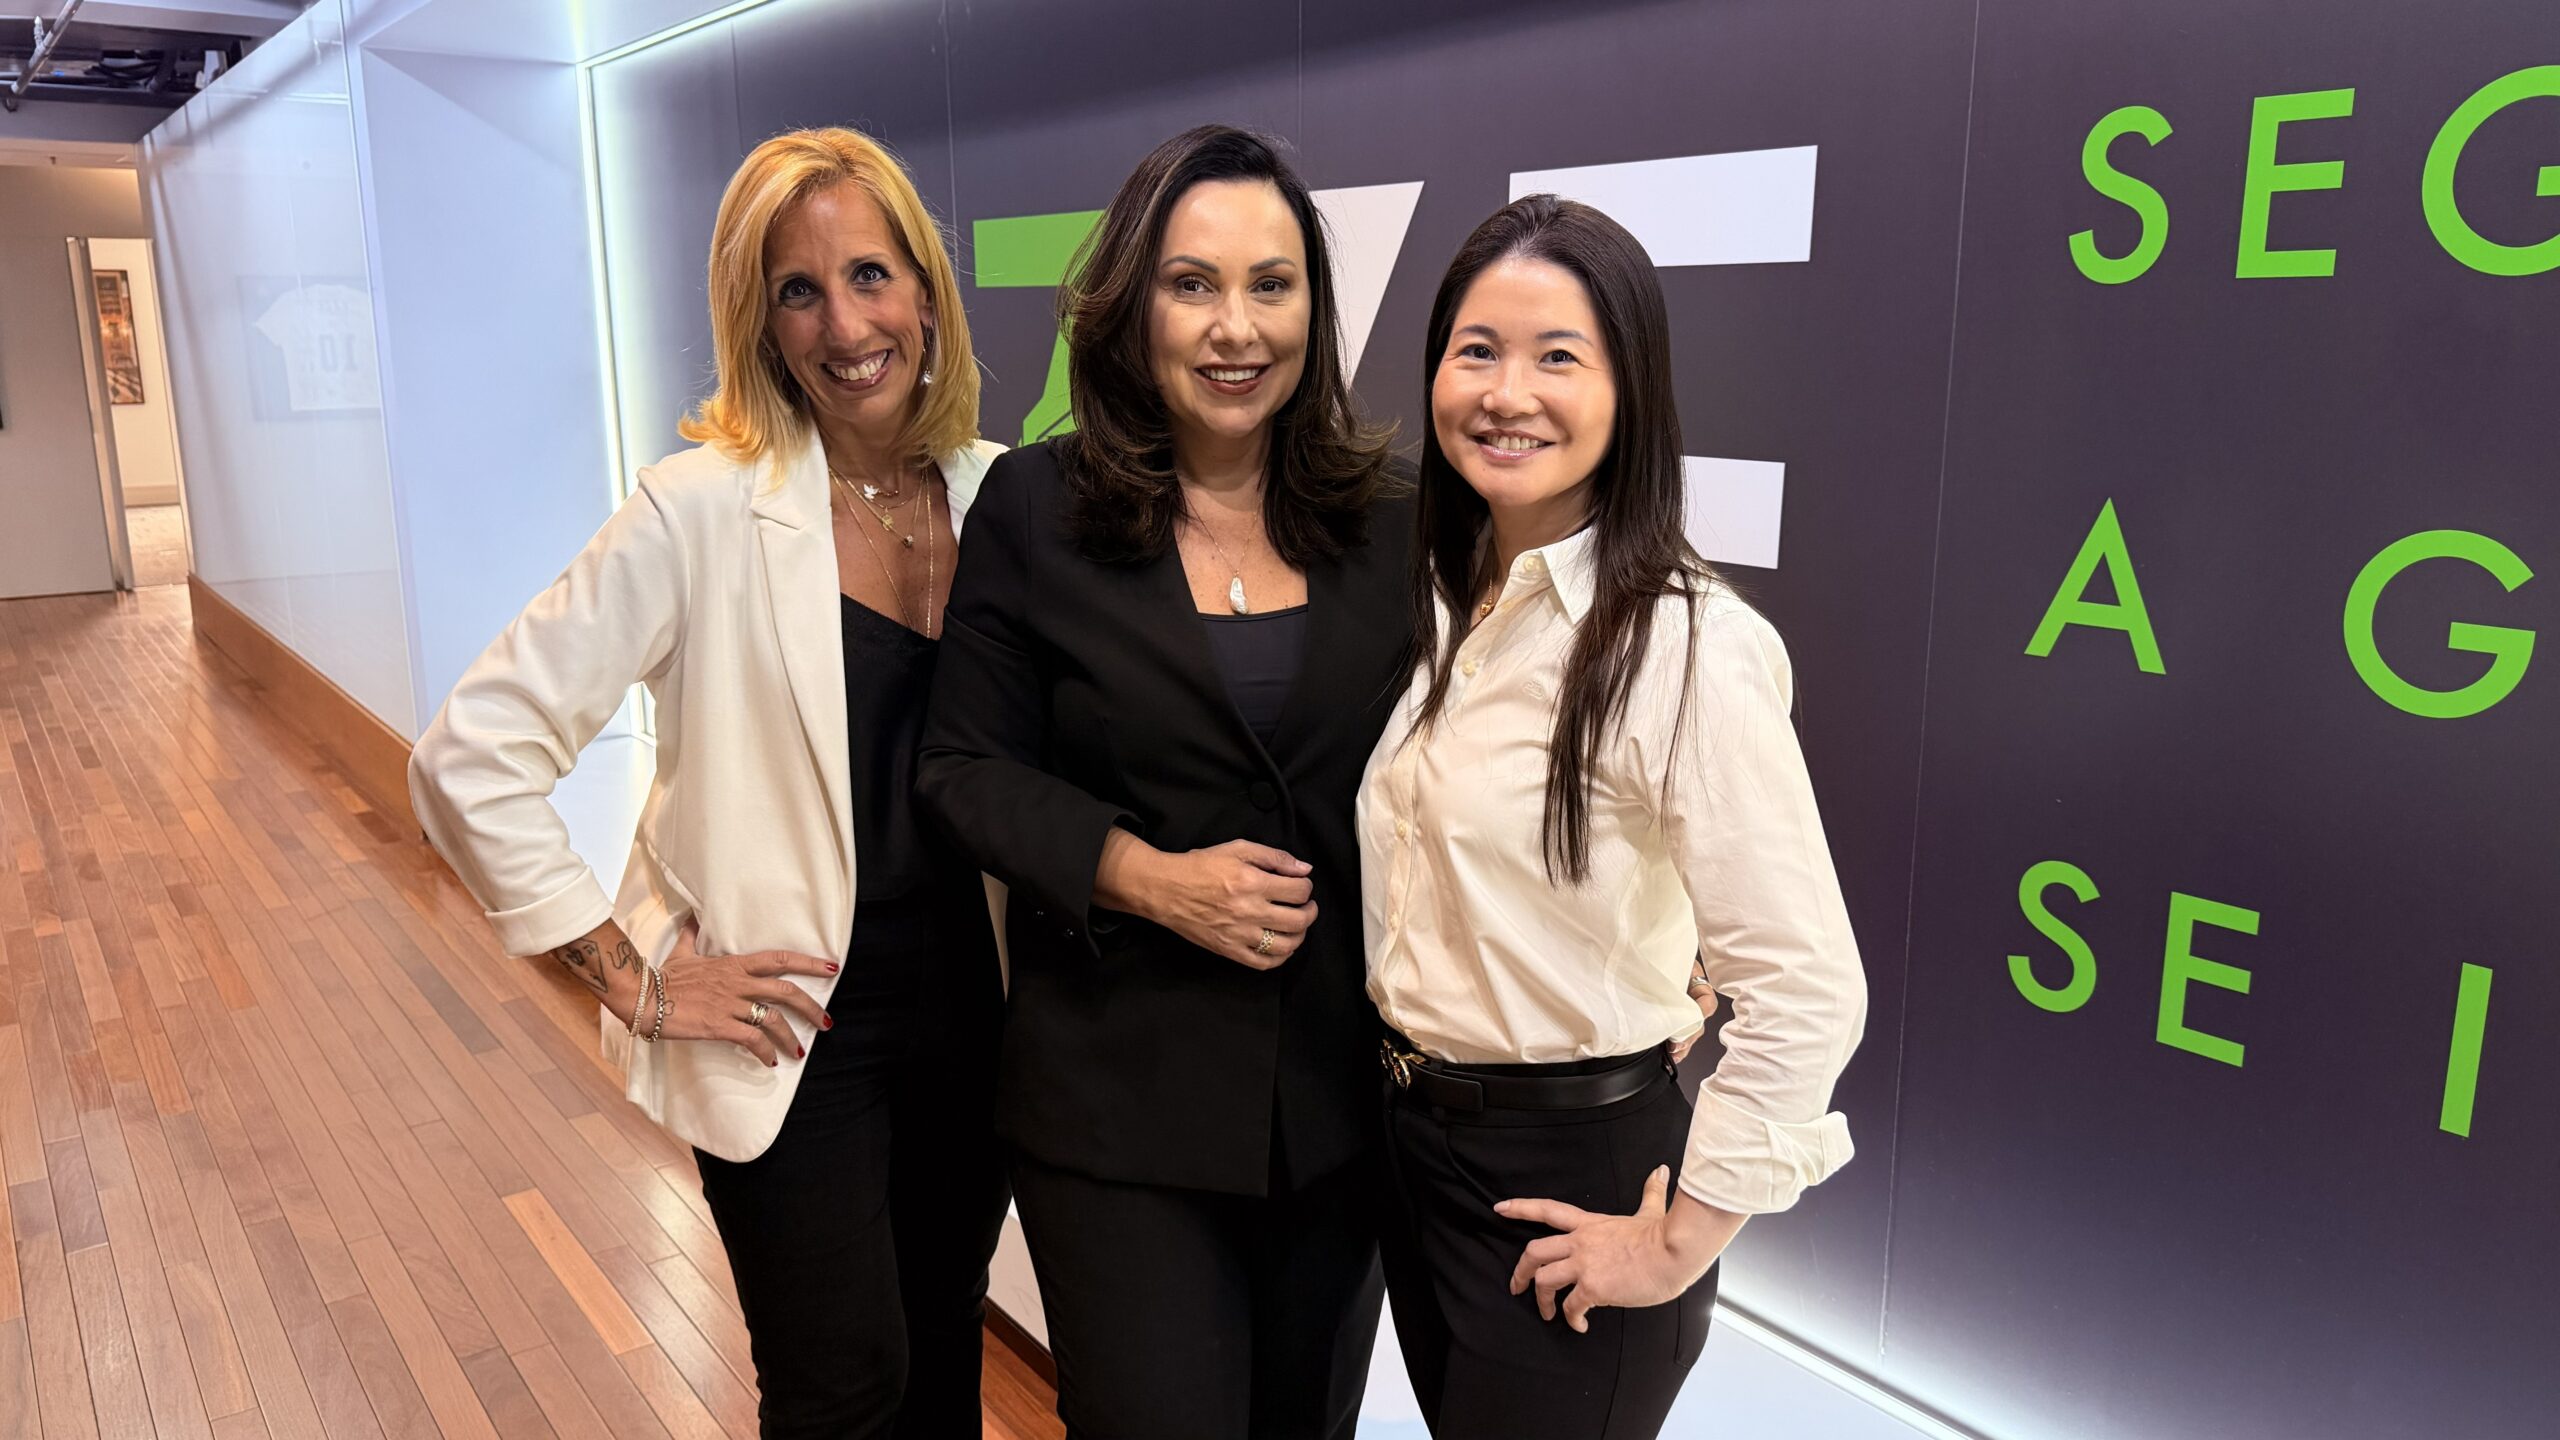
Na Ezze Seguros, as mulheres representam aproximadamente 45% dos colaboradores. A companhia informa ter 262 profissionais, dos quais 118 são mulheres, distribuídas por diferentes áreas e níveis hierárquicos da matriz, em São Paulo, e de suas 11 filiais.
“Temos 262 colaboradores e a participação feminina no quadro representa aproximadamente 45% do headcount ativo. Em números absolutos, o total de colaboradoras é de 118, que ocupam as maioria dos cargos de analistas, gerentes, diretoras, vice-presidentes, especialistas e coordenadoras, e vamos aumentar ainda mais”, afirma Richard Vinhosa, CEO da Ezze Seguros.
Participação feminina também é menor entre segurados
Além de analisar a composição das equipes e das lideranças, o levantamento avaliou a participação das mulheres como titulares de contratos de seguros e produtos de previdência privada aberta. Nos segmentos pesquisados, a quantidade de mulheres identificadas como seguradas ou participantes foi inferior à de homens. O resultado também foi observado na análise das vidas cobertas pelos contratos.
A interpretação desses dados, porém, exige considerar características do próprio mercado. Em determinadas modalidades, a apólice é contratada em nome de uma única pessoa, embora a proteção possa se estender a outros integrantes da família.
No seguro automóvel, por exemplo, a distribuição dos titulares apresenta proporções próximas às verificadas entre os condutores habilitados no país. Segundo o Registro Nacional de Condutores Habilitados, as mulheres representavam 36,14% dos motoristas habilitados em dezembro de 2024, o equivalente a aproximadamente 30,78 milhões de pessoas. Os homens correspondiam a 63,86%, ou cerca de 54,40 milhões.
No mesmo período, as seguradoras informaram 28,20 milhões de segurados no ramo automóvel. Desse total, 37,51% eram mulheres e 55,22% eram homens. A comparação sugere que, nesse segmento, a menor participação feminina entre os titulares de seguros acompanha, em parte, a composição do universo de condutores habilitados. Os percentuais apresentados pelas seguradoras, contudo, não abrangem a totalidade dos segurados classificados por gênero.
A pesquisa também chama a atenção para a oferta ainda limitada de produtos desenvolvidos para atender a necessidades específicas das mulheres.
Entre as possibilidades de ampliação da proteção estão coberturas relacionadas a doenças como câncer de mama e de colo do útero, benefícios associados à maternidade, proteção de renda para empreendedoras e soluções voltadas à segurança financeira de mães responsáveis pelo sustento familiar.
O estudo também menciona serviços de assistência em situações de violência como parte das iniciativas que podem ser consideradas no desenvolvimento de produtos destinados ao público feminino. A discussão envolve o chamado gender protection gap, expressão utilizada para descrever diferenças de acesso e de cobertura securitária entre homens e mulheres.
Nesse contexto, a ampliação da participação feminina nas decisões das seguradoras pode contribuir para o desenvolvimento de produtos mais alinhados às necessidades desse público, enquanto a diversificação das coberturas pode favorecer o acesso à proteção financeira.
Os resultados da FeMa Meter indicam, assim, dois desafios para o setor: reduzir a distância entre a participação das mulheres na força de trabalho e nos cargos de liderança e ampliar sua presença entre os consumidores de seguros e previdência privada aberta.