EXCLUSIVO – Em uma decisão que acompanha o direcionamento global da empresa, a Fico está reforçando sua atuação no mercado segurador brasileiro. A companhia estruturou uma vertical global dedicada à indústria de seguros, com o objetivo de ampliar o atendimento especializado às seguradoras e explorar novas aplicações de sua plataforma tecnológica, especialmente nas áreas de prevenção a fraudes, subscrição de riscos e relacionamento com clientes.
A iniciativa não representa a entrada da empresa no setor, porque ela está presente no Brasil há mais de 26 anos e mantém um histórico de relacionamento com seguradoras como SulAmérica, Tokio Marine, HDI, Liberty e Porto Seguro. A mudança está na organização da operação, que passa a contar com profissionais dedicados especificamente às demandas dessa indústria.
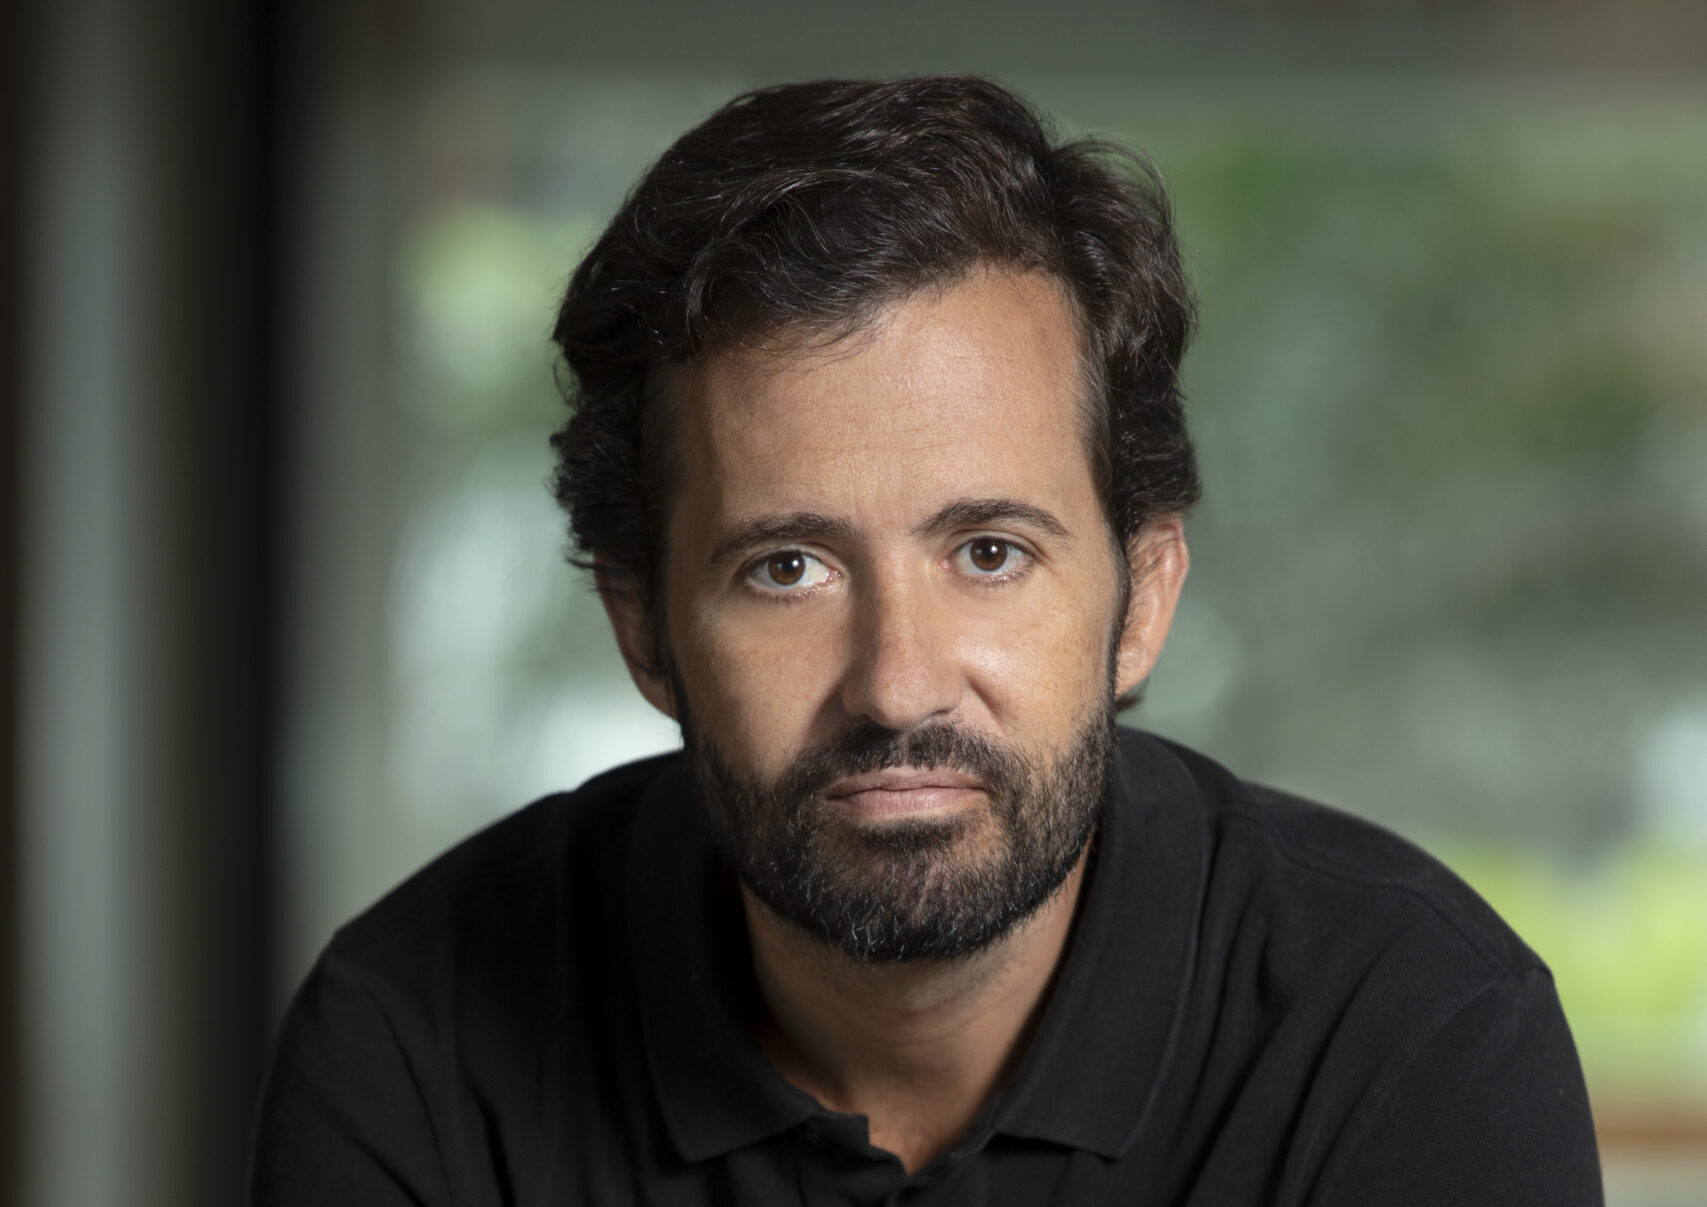
“A FICO já atua no mercado de seguros há bastante tempo. O que estamos fazendo agora é criar uma vertical global para oferecer um atendimento mais próximo, com especialistas que conhecem as particularidades do setor. É um reforço da nossa estrutura para ampliar a dedicação aos clientes”, explica José Augusto Gabizo, vice-presidente para América Latina da empresa.
No Brasil, a nova organização conta com Marco Pimentel, diretor de vendas, e Mila Ferraz, executiva de contas, dedicados ao atendimento às seguradoras. A proposta é aproximar a empresa das companhias e ampliar a utilização de ferramentas que já fazem parte de seu portfólio, mas que podem ser aplicadas a diferentes etapas da operação securitária.
A estratégia acompanha uma transformação iniciada há cerca de cinco anos, quando a FICO, tradicionalmente reconhecida por suas soluções analíticas voltadas ao mercado financeiro, passou a concentrar seus investimentos no desenvolvimento de uma plataforma de decisões mais abrangente. Até então, sua atuação estava fortemente associada a ferramentas utilizadas por bancos para análise de crédito, cobrança e prevenção a fraudes.
No mercado de seguros, as aplicações estavam concentradas principalmente nos motores de decisão, utilizados para estabelecer regras de precificação, aceitação de riscos e aprovação de propostas. Com a evolução tecnológica, essas funcionalidades passaram a integrar uma estrutura capaz de atender outras necessidades das seguradoras, incluindo a gestão de sinistros e o relacionamento com os segurados. “Temos clientes utilizando nossas soluções praticamente em todo o ciclo de vida do segurado. Isso começa na precificação e na subscrição, passa pela análise de sinistros e chega à identificação de possíveis fraudes. A plataforma permite trabalhar essas diferentes decisões de maneira integrada”, afirma Gabizo.
Fraudes e desperdícios
A prevenção a fraudes continua sendo uma das demandas mais recorrentes das seguradoras, independentemente do ramo de atuação. Segundo o executivo, as conversas com as companhias mostram que o problema permanece relevante tanto nos seguros de automóveis quanto na saúde suplementar, onde o controle de despesas assistenciais e a identificação de práticas abusivas ganharam importância.
No processamento de sinistros, por exemplo, a tecnologia permite correlacionar informações sobre acidentes, apólices e envolvidos para identificar vínculos suspeitos que poderiam passar despercebidos em análises isoladas. A intenção é fornecer elementos para que as seguradoras investiguem possíveis irregularidades e aprimorem seus mecanismos de controle.
Na saúde, um dos pontos de atenção está nos pedidos de reembolso, que podem envolver procedimentos inadequados ou fraudulentos, inclusive quando o próprio beneficiário desconhece as implicações de determinada prática. “Uma conversa que temos constantemente com as seguradoras é sobre como prevenir fraudes e abusos. Na saúde, principalmente, existem situações relacionadas ao reembolso em que as pessoas acabam cometendo irregularidades sem necessariamente perceber. É uma preocupação muito presente nas operações”, observa.
Outro desafio identificado pela FICO está na fragmentação das informações dos segurados. Muitas companhias acumulam grandes volumes de dados em diferentes sistemas, mas encontram dificuldades para transformá-los em conhecimento aplicável às decisões comerciais e operacionais.
Essa limitação é particularmente relevante para seguradoras tradicionais, que convivem com sistemas legados desenvolvidos em diferentes períodos e nem sempre integrados. A dispersão das informações dificulta a construção de uma visão completa do relacionamento com o cliente, restringindo oportunidades de venda cruzada e de personalização dos produtos. Segundo Gabizo, a proposta da FICO não é comercializar bases de dados, mas oferecer uma estrutura capaz de conectar informações existentes nas próprias seguradoras, além de fontes externas e dados não estruturados, para apoiar decisões em tempo real.
Inteligência Artificial Aplicada
A evolução da inteligência artificial representa outra frente de desenvolvimento para a FICO. Embora a tecnologia já faça parte das discussões e dos investimentos das seguradoras, o executivo acredita que ainda existe espaço para ampliar sua utilização em processos que dependem de análises de informações e decisões recorrentes.
Entre as possibilidades estão a automação de etapas operacionais, o aprimoramento dos modelos de avaliação de riscos e a aceleração dos processos de prospecção e contratação, inclusive nas atividades realizadas em conjunto com os corretores de seguros.
Para o executivo, a incorporação de novas ferramentas precisa estar associada a objetivos concretos das seguradoras, especialmente à capacidade de conhecer melhor seus clientes e oferecer experiências adequadas às suas necessidades. “A inteligência artificial já deixou de ser uma discussão sobre o futuro. O mercado está se transformando rapidamente e as seguradoras estão buscando maneiras de utilizar esses modelos para melhorar suas decisões, automatizar processos e acelerar a prospecção de clientes junto às corretoras”, avalia Gabizo.
Kelly Lubiato