

EXCLUSIVO – O crescimento do seguro prestamista abre espaço para o corretor ampliar sua atuação junto a empresas que oferecem crédito, financiam produtos ou trabalham com vendas parceladas. A oportunidade pode estar na própria carteira: clientes empresariais já atendidos em outros ramos mantêm relações financeiras com seus consumidores que também podem demandar proteção.
Entre janeiro e agosto de 2026, o prestamista cresceu 17,8% e respondeu por 30% da arrecadação dos seguros de pessoas, segundo levantamento da Federação Nacional de Previdência Privada e Vida (Fenaprevi) elaborado com dados da Superintendência de Seguros Privados (Susep). No mesmo período, o conjunto dos seguros de pessoas arrecadou R$ 55,9 bilhões em prêmios, avanço de 8,8% em relação aos oito primeiros meses de 2025.
A participação também aparece nas indenizações, dos R$ 12,2 bilhões pagos pelos seguros de pessoas entre janeiro e agosto, 22% corresponderam ao prestamista. Vinculado a uma obrigação financeira, o produto pode contribuir para quitar ou amortizar uma dívida quando ocorre um dos eventos previstos nas coberturas contratadas, conforme as condições do seguro.
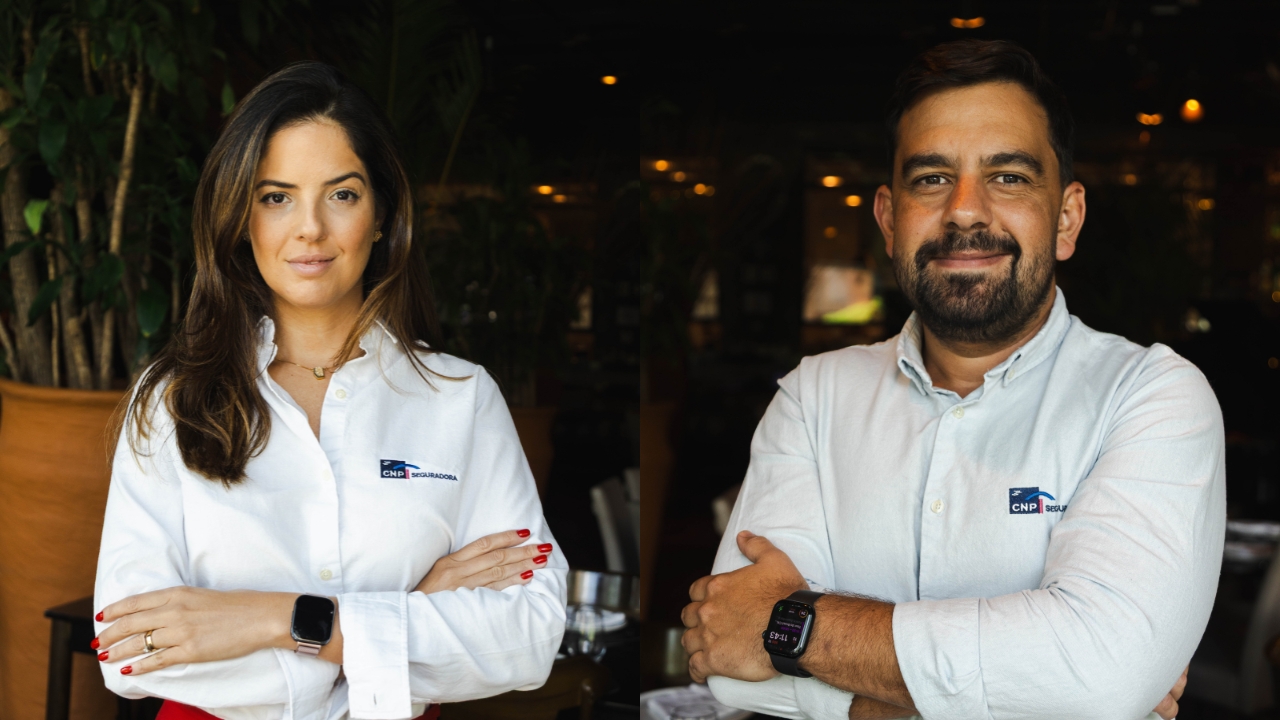
Para Renata Oliveira Silva, superintendente Comercial Canal Broker da CNP Seguradora, o desempenho do ramo deve levar o corretor a observar as possibilidades de atuação em diferentes negócios. “O crescimento do Seguro Prestamista chama atenção porque mostra a relevância que o produto vem conquistando dentro dos seguros de pessoas. Para o corretor, esse movimento também representa uma oportunidade de olhar para novos mercados e diversificar sua atuação”, explica
Embora associado às operações bancárias, o prestamista pode ser estruturado para outras relações de crédito. Empréstimos, financiamentos, consórcios e empresas que financiam os próprios produtos ou serviços estão entre as possibilidades de prospecção. A existência de uma obrigação financeira, porém, é apenas o início da análise: a adequação do seguro depende das características de cada operação e do público atendido.
Para o corretor, esse trabalho começa com uma leitura da carteira e da rede de relacionamentos sempre se questionando: Quais empresas oferecem crédito próprio? Como receber pelas vendas à prazo? Há clientes que trabalham com financiamento ou administram consórcios? Essas operações já contam com alguma proteção?
A partir desse “roteiro”, as respostas ajudam a identificar parceiros com os quais o profissional pode aprofundar a conversa. Uma empresa atendida em seguros patrimoniais, por exemplo, pode também manter uma operação de financiamento aos consumidores. Conhecer essa atividade permite avaliar uma necessidade que não necessariamente aparece na contratação das coberturas já existentes. “O corretor pode começar olhando para sua carteira e sua rede de relacionamentos. Muitas vezes ele já atende empresas que possuem alguma forma de financiamento, crédito ou parcelamento, mas ainda não explorou essa relação sob a ótica do Prestamista”, afirma Renata.
A prospecção exige compreender como o parceiro concede crédito e quais compromissos seus clientes assumem. O valor médio dos contratos, os prazos de pagamento, o perfil do público e a forma de contratação são informações que ajudam a transformar uma possibilidade comercial em uma proposta que possa ser avaliada pela seguradora.
O diagnóstico tem influência direta na construção do produto. Operações com valores, prazos e públicos distintos demandam análises próprias, mesmo quando pertencem ao mesmo segmento de atividade. Por isso, a aproximação com o parceiro deve incluir perguntas sobre o funcionamento do negócio e sobre os riscos associados à obrigação financeira.
Na análise do head de Produtos e Atuarial da CNP Seguradora, Guilherme Menezes Coelho, a estruturação precisa considerar esse conjunto de informações. “O produto pode ser estruturado para diferentes tipos de operação, mas é importante entender que cada carteira possui características próprias. Público, prazo, valores envolvidos, natureza da operação e perfil de risco precisam ser considerados na construção da solução”, explica.
Nesse processo, cabe ao corretor reunir informações que permitam à seguradora avaliar a operação. Além de conhecer os contratos, o profissional precisa entender como o parceiro se relaciona com os clientes, de que forma apresenta suas ofertas e em qual momento a proteção poderia ser incorporada à contratação.
Esse levantamento permite discutir as coberturas à luz de uma necessidade identificada. Também ajuda a esclarecer o alcance do seguro: a quitação ou amortização da dívida depende da ocorrência de um evento coberto e das condições contratadas. “O Seguro Prestamista está diretamente relacionado a uma obrigação financeira. Conforme as coberturas e condições contratadas, pode contribuir para a quitação ou amortização da dívida quando ocorre um evento coberto, oferecendo uma camada de proteção dentro daquela relação de crédito”, afirma Menezes.
A proteção tem efeitos sobre as duas partes dessa relação. Para o cliente, pode reduzir o impacto financeiro de um evento coberto sobre o compromisso assumido. Para o parceiro, pode contribuir para diminuir os efeitos desse mesmo evento sobre a operação de crédito. A atuação do corretor aproxima essas necessidades e fornece subsídios para a definição da solução.
Apresentando a proteção ao cliente
A estruturação da parceria também envolve a forma como o seguro será oferecido. É preciso definir em qual etapa da contratação a proteção será apresentada, quais informações estarão disponíveis e como explicar suas características de maneira simples e transparente.
O corretor pode participar dessa construção ao relacionar o perfil dos consumidores, as características do crédito e as condições do seguro. O trabalho inclui ajudar o parceiro a comunicar o que está sendo contratado e em quais situações a cobertura poderá ser acionada.
A oferta precisa fazer sentido dentro daquela relação financeira. Para isso, conhecer a experiência de contratação é tão relevante quanto levantar valores e prazos: a maneira como o cliente recebe as informações influencia sua compreensão sobre a proteção.
O profissional não precisa, contudo, chegar à seguradora com toda a solução definida. A identificação da oportunidade e o diagnóstico inicial permitem abrir uma discussão técnica sobre a viabilidade da parceria. A partir dessas informações, corretor e seguradora podem avaliar a estrutura adequada à operação.
“É justamente por isso que o diagnóstico realizado pelo corretor é tão importante. Quanto melhor ele conhece a operação do parceiro, mais informações consegue trazer para que a solução seja estruturada de forma aderente”, diz Menezes.
Novos contratos, novas oportunidades
Uma parceria em prestamista pode ampliar a presença do corretor no negócio do cliente ao longo do tempo. Empresas que originam operações de crédito continuamente podem gerar novas oportunidades de contratação do seguro, conforme a estrutura definida para a oferta.
Essa dinâmica cria potencial de recorrência e diversificação de receitas. O desenvolvimento comercial passa a acompanhar a atividade do parceiro, exigindo uma relação próxima para compreender mudanças no público, nos valores financiados ou nos prazos praticados. “Um dos pontos mais interessantes é que essa atuação pode gerar relações comerciais mais recorrentes. Quando o seguro está integrado a uma operação que origina novos contratos continuamente, a oportunidade acompanha a própria dinâmica do negócio do parceiro”, destaca Renata.
Para o corretor, isso significa ampliar o trabalho de prospecção e manter o conhecimento sobre a operação após a estruturação da parceria. A continuidade dos negócios depende tanto da originação de novos contratos quanto da adequação da proteção às características da carteira.
O avanço de 17,8% do prestamista mostra a expansão do ramo, mas a avaliação de cada oportunidade exige atenção às particularidades do risco. O perfil dos clientes, a duração dos compromissos financeiros e as coberturas contratadas influenciam a construção e a sustentabilidade da solução. “O crescimento do mercado também precisa vir acompanhado de sustentabilidade técnica. Desenvolver uma solução adequada significa buscar equilíbrio entre a proteção oferecida ao cliente, as características do risco e a dinâmica da própria operação”, ressalta Guilherme Menezes.
O corretor identifica a demanda, conhece o parceiro e reúne informações e a análise técnica permite avaliar como a proteção pode ser estruturada. Para Renata, essa combinação abre espaço para o canal justamente em aprofundar o conhecimento sobre as atividades dos clientes e levar a discussão de proteção a operações ainda pouco exploradas dentro da carteira. “Mais do que vender um produto, essa é uma oportunidade para o corretor ampliar seu repertório e sua presença junto aos clientes, ajudando a construir soluções conectadas à realidade de cada operação”, incentiva.
A companhia reforça que os corretores interessados em conhecer suas soluções e as oportunidades de atuação no ecossistema de crédito podem acessar: cnpseguradora.com.br/corretoras.
Nicholas Godoy