


EXCLUSIVO – Com consumidores mais informados e novas possibilidades de contratação, o profissional de seguros passa a ter um papel mais consultivo, que envolve a identificação de riscos, a orientação sobre coberturas e o acompanhamento dos segurados. Celebrado em 12 de outubro, o Dia do Corretor de Seguros abre espaço para discutir os desafios da profissão diante das mudanças regulatórias e da expansão dos canais digitais.
O país reúne 152.496 registros ativos de corretores de seguros, segundo dados da Superintendência de Seguros Privados (Susep), atualizados em 7 de outubro e divulgados pela Federação Nacional dos Corretores de Seguros (Fenacor). Desse total, 86.733 são pessoas físicas e 65.763 são empresas corretoras. Considerando também os registros suspensos e cancelados, a base chega a 169.171 cadastros. São Paulo concentra o maior número de registros ativos, com 63.731, seguido por Rio de Janeiro (15.503) e Minas Gerais (13.822).
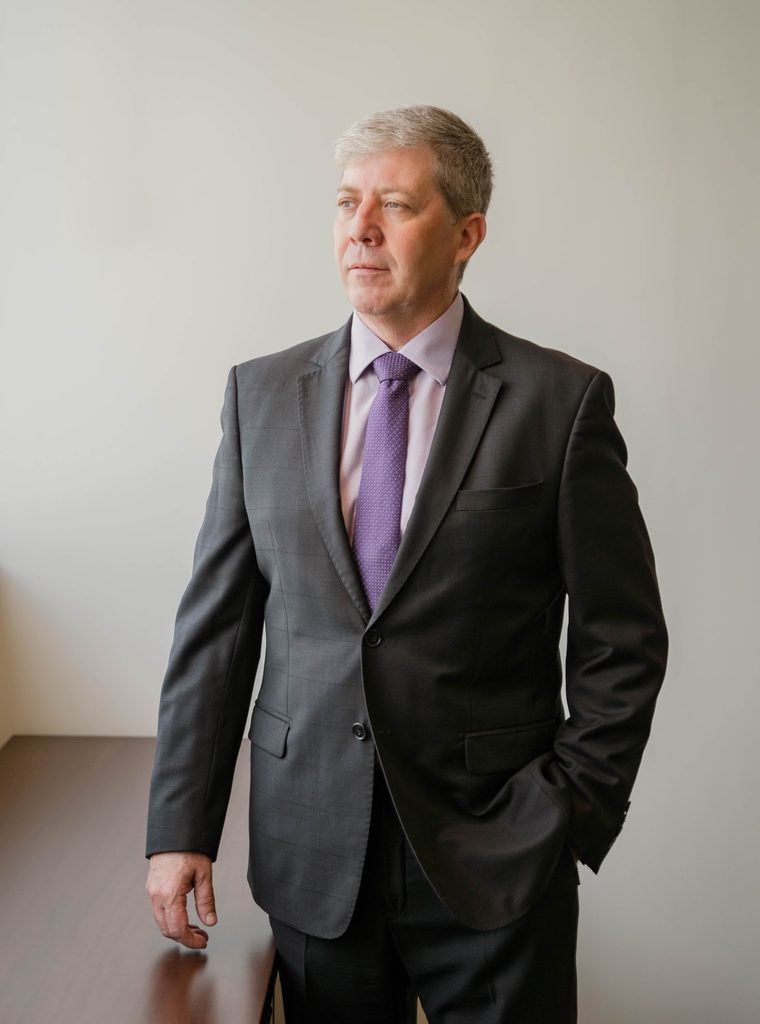
Para Paulo Dawibida, Chief Commercial Officer (CCO) da Sancor Seguros, o acesso à informação mudou as expectativas dos consumidores e ampliou a necessidade de uma atuação consultiva. Segundo ele, apresentar preços e coberturas já não é suficiente para atender às demandas de quem procura proteção.
“O corretor vem assumindo uma função cada vez mais consultiva, onde o cliente tem acesso a mais informações, compara alternativas com facilidade e espera respostas mais rápidas. Isso exige que o profissional conheça melhor o risco, entenda o momento do cliente e consiga traduzir um produto que muitas vezes é técnico em uma decisão de proteção mais clara”, afirma.
Na avaliação do executivo, a diferença está na capacidade de identificar exposições que o próprio consumidor pode desconhecer, interpretar as condições dos contratos e recomendar coberturas adequadas. Essa atuação também pode contribuir para a qualidade da subscrição e para a construção de relacionamentos de longo prazo entre seguradoras, intermediários e clientes.
Além das mudanças no comportamento do consumidor, a atividade passa por uma atualização regulatória. Publicada em julho, a Resolução CNSP 493/2026 consolidou em um único normativo regras anteriormente distribuídas em 13 resoluções. O texto disciplina requisitos de registro, condições aplicáveis a sócios e administradores de corretoras, além de hipóteses de suspensão e cancelamento. A norma entra em vigor em janeiro de 2027.
Para o executivo, a atualização reforça a importância da regularidade cadastral, da governança e da qualificação profissional, que precisam acompanhar a evolução comercial da atividade.
Outra mudança envolve os contratos de seguros de danos. A Resolução CNSP 496/2026, publicada em agosto, estabeleceu diretrizes para elaboração, comercialização e execução dos contratos, com aplicação obrigatória aos contratos formados ou renovados a partir de 5 de janeiro de 2027. A regulamentação prevê, entre outros pontos, condições contratuais em linguagem clara e objetiva, identificação dos riscos cobertos e excluídos e regras para regulação e liquidação de sinistros. Para os corretores, o cenário aumenta a importância da orientação sobre limites, exclusões e responsabilidades antes da contratação.
“O corretor precisa ajudar o segurado a compreender o alcance da cobertura, exclusões, limites e responsabilidades antes da contratação”, destaca Dawibida.
A diversificação dos modelos de distribuição também está modificando a relação entre seguradoras e intermediários. Plataformas digitais, bancos, cooperativas e estruturas próprias de corretagem passaram a integrar um ambiente em que diferentes canais podem atuar de maneira complementar.
Um exemplo recente é o Grupo Pão de Açúcar (GPA), que obteve habilitação da Susep para sua subsidiária GPA 2 Corretora e Administradora de Seguros atuar na intermediação de seguros de danos e pessoas. A operação será realizada em regime de cocorretagem com a Willis Corretores de Seguros, para cobertura dos riscos do próprio grupo e de suas afiliadas.
Segundo o GPA, a estrutura permitirá internalizar parte da atividade anteriormente desempenhada por terceiros e capturar uma parcela das comissões associadas aos contratos. A companhia informou ter reconhecido aproximadamente R$ 185 milhões em prêmios de seguro-garantia nos últimos três exercícios sociais.
Para Dawibida, o movimento ilustra a possibilidade de coexistência entre diferentes estruturas de distribuição, sem necessariamente eliminar a participação dos intermediários tradicionais.
“Esse caso mostra como os canais estão ficando mais diversos e como diferentes competências podem conviver em uma mesma estrutura”, afirma. Na avaliação do executivo, a diversificação amplia a importância da especialização e da capacidade de participar de operações mais estruturadas, inclusive em parceria com outros agentes do mercado.
A Sancor, por exemplo, atua com corretores, assessorias, bancos, cooperativas e operações corporativas e massificadas. Segundo Dawibida, cada canal exige uma abordagem própria, enquanto a tecnologia tende a concentrar as atividades transacionais em processos mais ágeis.
Novas competências
A digitalização também modifica a rotina operacional dos corretores. Atividades como cotação, emissão de apólices e acompanhamento de contratos podem ser automatizadas, abrindo espaço para que os profissionais dediquem mais tempo à análise de riscos e ao relacionamento com os clientes.
Na Sancor, ferramentas como Portal Sancor e Venda Fácil são utilizadas para simplificar etapas operacionais. Para Dawibida, porém, a relevância do corretor permanece nas situações que exigem interpretação técnica e acompanhamento individualizado.
“O corretor ganha relevância principalmente onde existe necessidade de interpretação, na identificação do risco, na escolha da cobertura, quando a situação do cliente muda e no apoio durante um sinistro”.
A inteligência artificial acrescenta outra dimensão a essa transformação. Segundo o executivo, a tecnologia pode auxiliar na análise de informações, na organização das carteiras e na identificação de oportunidades, mas sua utilização exige capacidade de interpretar os resultados e transformá-los em recomendações adequadas. “O conhecimento técnico continuará sendo indispensável, mas deverá ser acompanhado por uma capacidade maior de interpretar dados e usar tecnologia de maneira prática”, avalia.
Dawibida também aponta a especialização em segmentos e riscos específicos como uma tendência para os próximos anos. Ao mesmo tempo, destaca a importância da comunicação e do relacionamento, além da segurança da informação e da conformidade com a Lei Geral de Proteção de Dados (LGPD).
Nesse cenário, a transformação da corretagem não se limita à adoção de ferramentas digitais. O desafio passa por combinar conhecimento técnico, capacidade de análise e proximidade com o consumidor em um mercado com mais alternativas de contratação e exigências regulatórias. Para os profissionais, a evolução dos canais e das tecnologias tende a deslocar parte do trabalho operacional, ao mesmo tempo em que amplia a importância da orientação especializada.
Por fim, em uma mensagem aos corretores de seguros, Dawibida destaca que, mesmo diante das mudanças tecnológicas e da diversificação dos canais, a confiança permanece como um dos principais diferenciais da profissão. “Essa confiança é, na verdade, a base de toda a relação, e é justamente por isso que o corretor tem um papel tão importante, que é conscientizar o cliente sobre os riscos aos quais está exposto e oferecer soluções que realmente façam sentido para a vida ou para o negócio dele, e não apenas apresentar um produto padronizado”.
Nicholas Godoy