
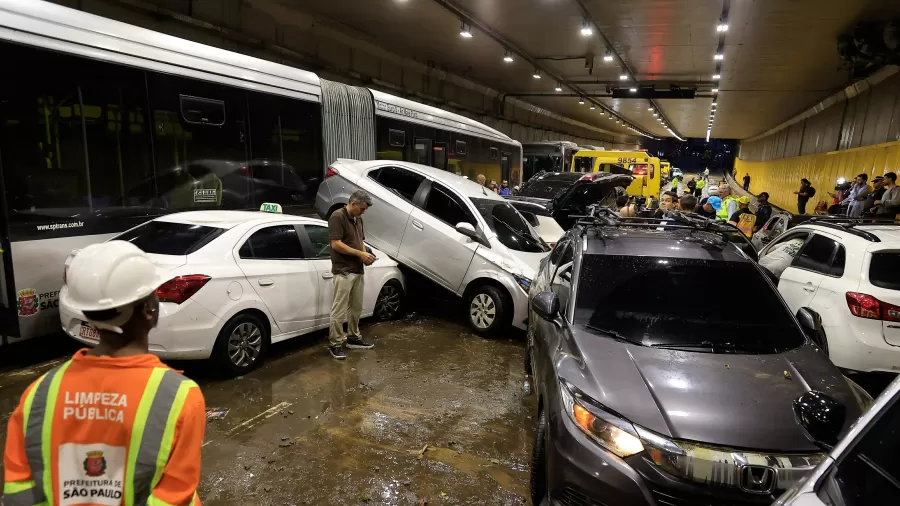

O temporal que atingiu São Paulo na tarde de quarta-feira (14) deixou veículos submersos, provocou alagamentos em diferentes regiões e causou uma morte na Brasilândia, na zona norte. No túnel do Anhangabaú, na região central, motoristas e passageiros ficaram ilhados e precisaram ser resgatados pelo Corpo de Bombeiros.
Com a elevação da água, veículos ficaram empilhados dentro do túnel, e os bombeiros utilizaram botes para retirar os ocupantes. Segundo a Prefeitura, as seis bombas de drenagem funcionaram de forma contínua, mas não foram suficientes para escoar o volume de chuva registrado no local.
Após os resgates, os prejuízos aos veículos trazem dúvidas sobre a cobertura dos seguros e os direitos dos motoristas atingidos. Especialistas jurídicos ouvidos pela redação explicam que ser surpreendido pela subida da água é diferente de entrar deliberadamente em uma área alagada, distinção que, ao lado das condições da apólice, deve ser considerada na análise dos pedidos de indenização.
Para Fernanda Zucare, especialista em Direito do Seguro no Zucare Advogados Associados, estar dentro de um túnel não altera a natureza do evento. A elevação da água pode surpreender o condutor e impedir tanto a passagem quanto a saída do local. A existência de cobertura para alagamento, inundação ou submersão, entretanto, precisa ser verificada na apólice.
“Ou seja, o seguro pode cobrir o veículo estacionado ou surpreendido por uma enchente, desde que exista cobertura contratual para o evento. Já a travessia deliberada de área alagada pode levar à perda da garantia se ficar comprovado o agravamento intencional e relevante do risco e sua relação causal com o sinistro”, comenta.
A distinção é central para avaliar os pedidos de indenização. Um motorista surpreendido pela subida repentina da água está em situação diferente daquele que decide entrar em um trecho já alagado. A simples presença do automóvel na via durante a chuva, porém, não permite concluir que houve agravamento intencional do risco.
Bruno Gabriel Borges dos Santos, sócio do Mesquita Ribeiro Advogados, reforça que a ocorrência dentro do túnel não afasta, por si só, a proteção contratada.
“Quem teve o carro atingido no túnel do Anhangabaú pode, sim, ter direito à indenização, desde que a apólice cubra alagamento. O fato de ter acontecido dentro de um túnel não muda isso. Ser surpreendido pelo súbito aumento do volume de água é diferente de entrar deliberadamente em um trecho interditado”, explica.
Quando a seguradora pode recusar
A Lei nº 15.040/2024 estabelece, no artigo 13, que o segurado não deve agravar intencionalmente e de forma relevante o risco do contrato, sob pena de perder a garantia. Já o artigo 16 determina que, para recusar a indenização por agravamento do risco, a seguradora precisa provar a relação causal entre esse agravamento e o sinistro.
Isso exige uma análise das circunstâncias da ocorrência. Segundo Fernanda, devem ser considerados a cobertura contratada, as exclusões, a causa dos danos, os registros do local e eventual prova pericial. A avaliação não pode se limitar à constatação de que havia água na via.
“A perda da cobertura, porém, não decorre automaticamente do fato de o veículo ter circulado durante uma chuva. A seguradora deve demonstrar a relação causal entre o agravamento relevante do risco e o sinistro”, afirma a advogada.
Também é necessário estabelecer a relação entre o alagamento e os prejuízos apresentados pelo automóvel. Conforme Fernanda, a indenização poderá ocorrer por meio do reparo ou ser integral, de acordo com a extensão dos danos e os critérios previstos na apólice.
Para quem teve o veículo atingido, Bruno orienta não tentar ligar o carro e comunicar a ocorrência à seguradora. Se o pedido de cobertura for recusado, o segurado deve exigir a justificativa por escrito. “Outro exemplo, que segue o mesmo racional, é a queda de árvore: depende do que foi contratado. E a orientação imediata é não tentar ligar o carro e acionar logo a seguradora”, diz.
A verificação das garantias e das exclusões é, portanto, parte central da análise do sinistro. Para os motoristas surpreendidos no túnel ou em outras vias, o ponto decisivo é identificar se os danos correspondem a um risco coberto e quais circunstâncias fundamentam a decisão da seguradora.
Nicholas Godoy