
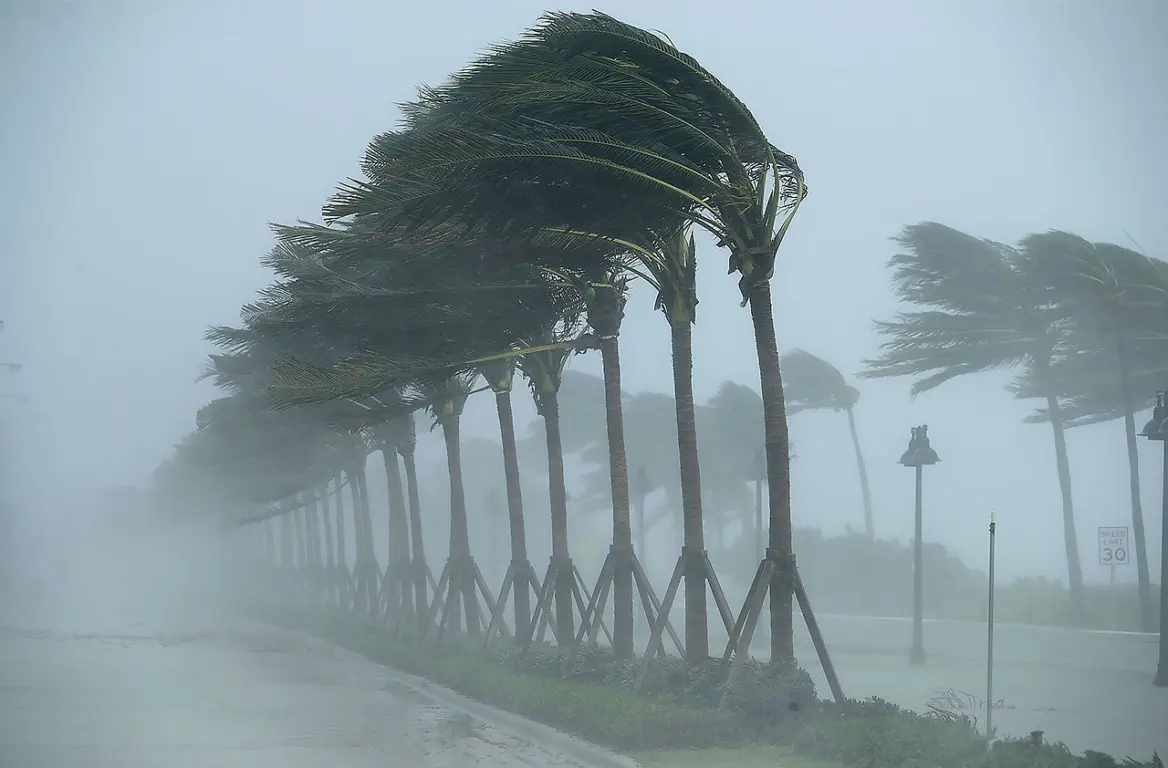

Um furacão de categoria 5 atingindo diretamente Miami ou a região de Tampa Bay poderia provocar perdas seguradas de US$ 300 bilhões ou mais, montante superior ao de qualquer evento individual já registrado pelo mercado segurador. A estimativa faz parte de uma análise do Swiss Re Institute divulgada no centenário do Grande Furacão de Miami de 1926.
O estudo mostra como um século de crescimento populacional, expansão imobiliária e concentração de ativos transformou a exposição da Flórida a catástrofes naturais. Uma repetição, nas condições atuais, do furacão que atingiu Miami em 18 de setembro de 1926 como uma tempestade de categoria 4 resultaria em aproximadamente US$ 200 bilhões em perdas seguradas, segundo a modelagem.
“Cem anos após o Grande Furacão de Miami, a questão não é simplesmente o quão poderoso será o próximo grande furacão, mas o que ele encontrará ao chegar à costa”, afirma Balz Grollimund, chefe da área de Riscos de Catástrofes da Swiss Re.
Quando o furacão de 1926 atingiu a região, pouco mais de 100 mil pessoas viviam no Condado de Miami-Dade. Atualmente, são cerca de 2,8 milhões de habitantes.
A expansão também ocorreu no patrimônio exposto. Mais de 2 milhões de residências na região metropolitana de Miami, com custo combinado de reconstrução superior a US$ 600 bilhões, estão atualmente classificadas com risco moderado ou maior de sofrer danos provocados por ventos de furacões.
Para a Swiss Re, essa concentração ajuda a explicar por que eventos com intensidade semelhante podem produzir resultados financeiros muito diferentes conforme o ponto em que atingem o continente.
O furacão Andrew ajuda a dimensionar esse efeito. Em 1992, o fenômeno atingiu a costa como categoria 5 aproximadamente 32 quilômetros ao sul de Miami, evitando diretamente uma área com concentração muito maior de propriedades seguradas.
Segundo o Swiss Re Institute, caso Andrew percorresse exatamente a mesma trajetória atualmente, as perdas seguradas ficariam próximas de US$ 100 bilhões. Um categoria 5 chegando diretamente a Miami ou Tampa Bay, por outro lado, poderia ultrapassar os US$ 300 bilhões.
A diferença reforça o peso da localização e da acumulação de riscos na modelagem de catástrofes. “A temporada de furacões no Atlântico tem sido relativamente tranquila até agora neste ano, mas basta uma grande tempestade atingir uma área altamente exposta para transformar uma temporada calma em uma temporada custosa”, afirma Grollimund.
O estudo também destaca avanços na prevenção ao longo das últimas décadas. Códigos de construção mais rígidos e técnicas voltadas à resistência a ventos vêm reduzindo a vulnerabilidade dos imóveis. A Swiss Re aponta que padrões atualizados ajudaram construções mais novas da Flórida a suportar melhor os impactos do furacão Ian, em 2022, enquanto melhorias em telhados também contribuíram para reduzir danos.
Esses avanços, porém, convivem com o aumento contínuo da população e do patrimônio localizado em regiões expostas.
“O crescimento da Flórida transformou o cenário de riscos”, afirma Monica Ningen, CEO de Resseguros de Danos Patrimoniais e Responsabilidade Civil da Swiss Re nos Estados Unidos.
Segundo a executiva, padrões de construção mais rigorosos ampliaram a resiliência, mas o crescimento de pessoas e propriedades em áreas vulneráveis mantém elevado o potencial de perdas severas.
Resseguro entra na absorção de grandes perdas
Para a Swiss Re, um evento dessa magnitude também reforçaria a importância da capacidade do mercado global de resseguros e das formas alternativas de capital para absorver perdas de cauda. A análise destaca que essa capacidade precisa ser combinada a modelagem de catástrofes, gestão de acumulação de riscos e medidas de prevenção e mitigação.
O alerta ocorre em um cenário no qual as perdas seguradas por catástrofes naturais mantêm tendência estrutural de alta. No primeiro semestre de 2026, esses eventos produziram globalmente US$ 42 bilhões em perdas seguradas, segundo estimativa preliminar do Swiss Re Institute. Apesar de o valor ter ficado abaixo da tendência de longo prazo para o período, o instituto afirma que o crescimento da exposição e dos valores dos ativos continua pressionando o potencial de perdas.
Nesse contexto, o centenário do furacão de Miami funciona como uma referência para mostrar que a severidade de uma catástrofe para o mercado segurador depende não apenas da intensidade do fenômeno, mas também da quantidade e do valor dos ativos encontrados em sua trajetória.