
Celebrado em 31 de outubro, o Dia Mundial da Poupança reforça a importância de guardar dinheiro, mas também convida a uma reflexão: poupar para enfrentar imprevistos e investir para a aposentadoria são objetivos que exigem estratégias diferentes. Enquanto a reserva de emergência deve priorizar segurança e facilidade de acesso aos recursos, o planejamento de longo prazo permite explorar alternativas voltadas à acumulação de patrimônio, como a previdência privada.
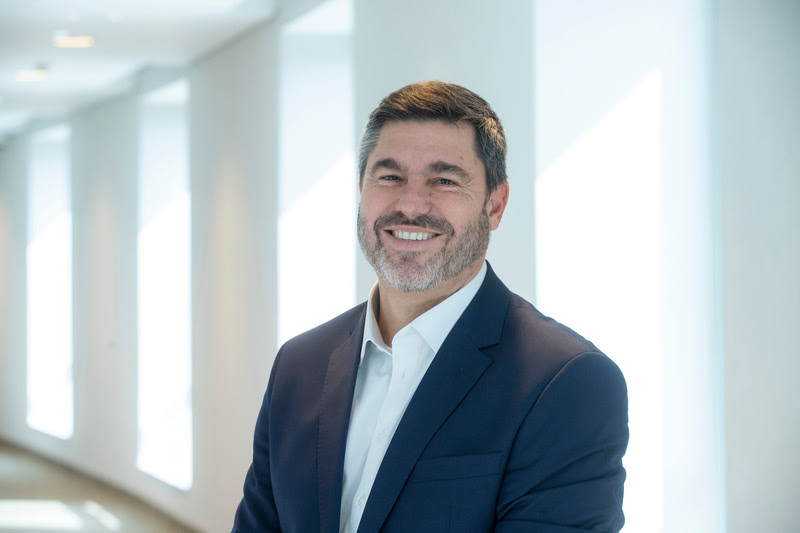
Para Marcelo Rosseti, superintendente sênior de Negócios da Bradesco Vida e Previdência, compreender essa diferença é fundamental para uma organização financeira eficiente. “A reserva de emergência é a base do planejamento financeiro, pois oferece tranquilidade diante de situações inesperadas. A partir dessa estrutura, é possível avançar para objetivos de longo prazo, como a aposentadoria, que exigem disciplina, regularidade nos aportes e uma estratégia adequada ao perfil de cada pessoa”, afirma.
Nesse cenário, a previdência privada se apresenta como viável, com características voltadas à construção de patrimônio ao longo dos anos, permitindo contribuições periódicas, aportes adicionais e acesso a fundos com diferentes estratégias de investimento, incluindo renda fixa, multimercados e exposição a mercados internacionais. Outro diferencial está no planejamento tributário. Na modalidade PGBL, quem utiliza a declaração completa do Imposto de Renda pode deduzir contribuições de até 12% da renda bruta anual tributável, desde que atendidas as condições legais. Já no VGBL, a tributação no resgate incide apenas sobre os rendimentos. A escolha do regime tributário também deve considerar o horizonte de investimento, podendo favorecer estratégias de acumulação de longo prazo.
“Guardar dinheiro é um hábito essencial, mas planejar a aposentadoria exige olhar além das necessidades imediatas. A previdência permite organizar esse processo de forma gradual, aproveitando o tempo e o efeito dos juros compostos. O importante é entender que a construção de patrimônio não depende apenas de quanto se investe, mas também da consistência das contribuições”, destaca Rosseti.
Assim, mais do que incentivar o hábito de poupar, a data reforça a importância de estabelecer prioridades financeiras e compreender que a reserva de emergência e a previdência privada cumprem papéis complementares na construção de um futuro financeiramente mais seguro.