
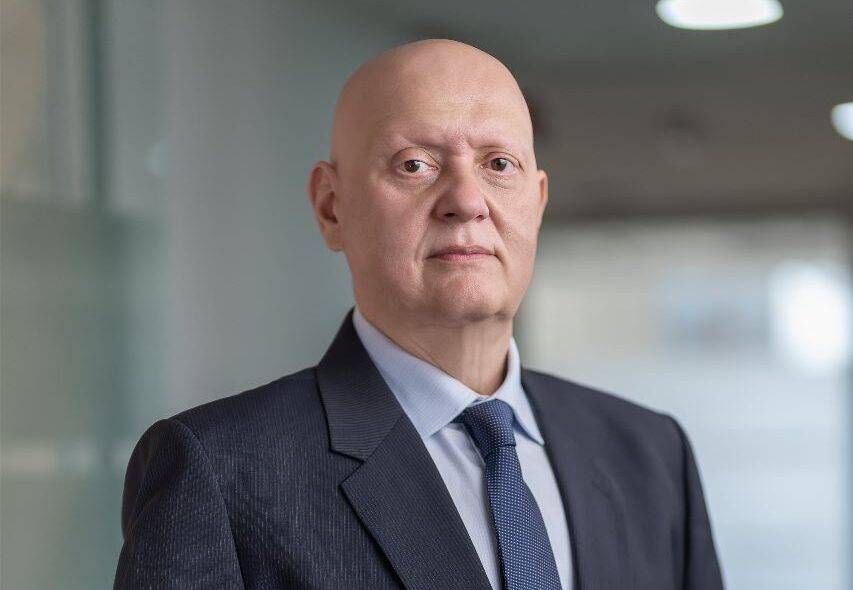

Chuvas intensas, enchentes, alagamentos, ondas de calor, secas e vendavais passaram a fazer parte do cenário de riscos enfrentado pelas empresas. Para Márcio Feital, VP e Diretor Técnico da Essor Seguros, a mudança no padrão climático exige que as companhias revisem a forma como identificam e administram suas exposições.
“O planejamento precisa considerar que um evento climático pode afetar muito mais do que o patrimônio físico da empresa. Uma interrupção pode comprometer produção, estoque, logística, fornecedores, receita e até mesmo a reputação. Por isso, é importante identificar previamente essas exposições e avaliar quais mecanismos de proteção fazem sentido para cada negócio”, afirma.
A avaliação dos riscos climáticos também precisa considerar os impactos sobre a cadeia de negócios. Uma enchente ou tempestade pode não atingir diretamente uma unidade industrial ou comercial, mas comprometer uma rodovia, um fornecedor ou outro ponto da operação e provocar uma interrupção.
“Não basta avaliar apenas o que pode acontecer dentro dos seus muros. É preciso entender como os eventos extremos podem repercutir sobre toda a operação e, principalmente, sobre sua capacidade de continuar funcionando”, destaca Feital.
O tema também entrou na agenda regulatória do mercado de seguros. A Susep incluiu o Seguro Catástrofe entre as prioridades do Plano de Regulação de 2026, com previsão de estudos e propostas para aperfeiçoar o ambiente legal e regulatório relacionado às catástrofes naturais.
A CNseg também desenvolveu a ferramenta Riscos Climáticos, que reúne dados climáticos, hidrológicos, geoespaciais e registros históricos para mapear áreas suscetíveis a inundações, alagamentos e movimentos de massa em todo o território nacional.
Seguro como parte da gestão de riscos
Nesse cenário, o seguro pode ser utilizado como um dos mecanismos de transferência dos riscos identificados pelas empresas. A Esspr oferece produtos para diferentes exposições, entre eles Riscos Especiais, Property e Riscos Diversos, Riscos de Engenharia, Painéis Fotovoltaicos e Seguro Rural.
“Não existe uma solução única para todos os negócios. O ponto de partida é conhecer a exposição de cada empresa, entender quais eventos podem comprometer sua operação e, a partir daí, avaliar as coberturas adequadas”, explica Feital.
Para o executivo, a análise dos riscos climáticos também precisa fazer parte das decisões relacionadas ao patrimônio, às operações, aos investimentos e à continuidade dos negócios. “Quanto mais cedo a empresa incorporar essa análise ao seu planejamento, maior será sua capacidade de responder a um evento extremo”, conclui.