
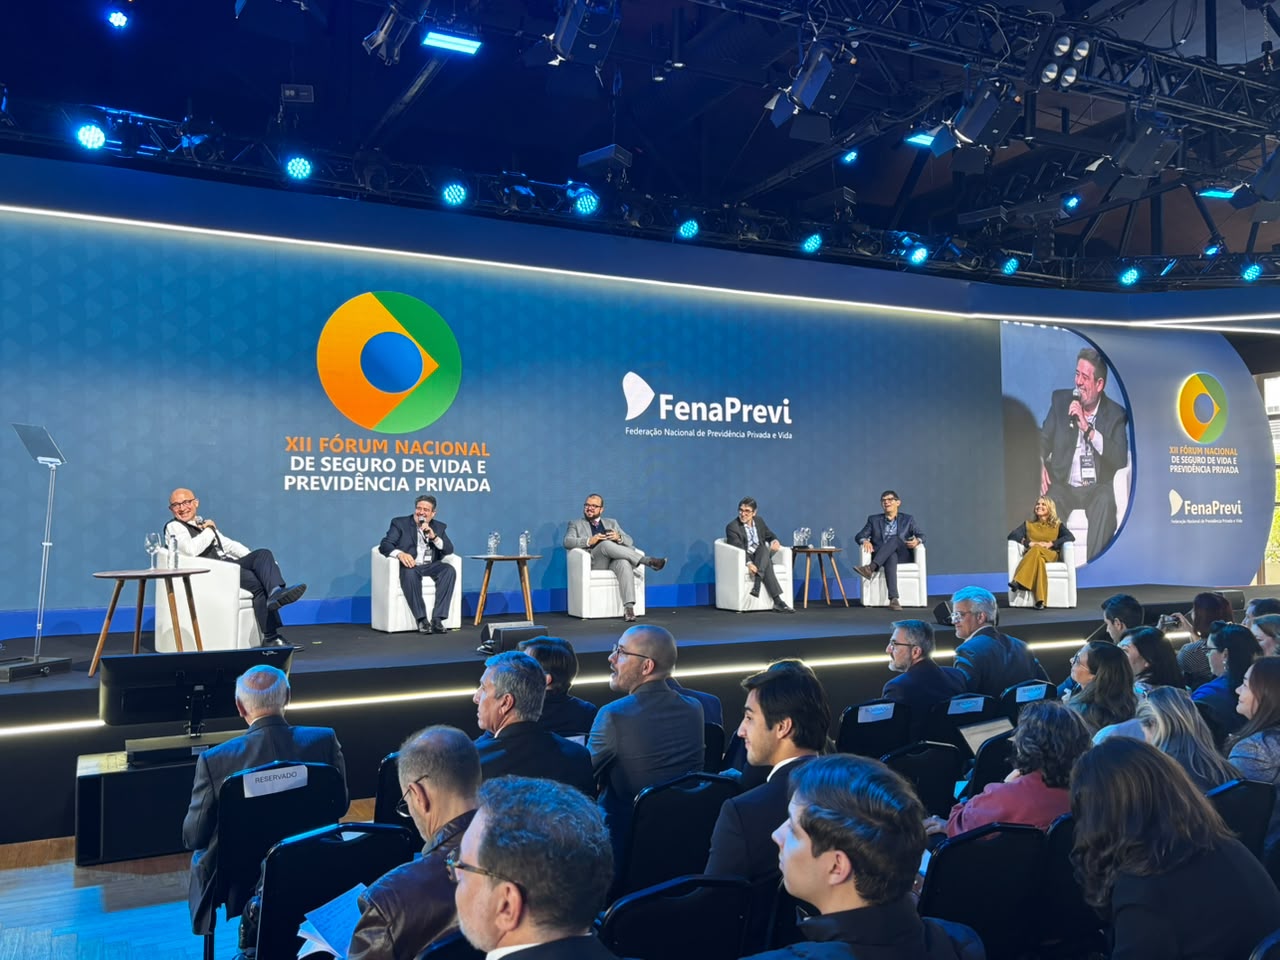

EXCLUSIVO – Em que pé está o Seguro de Vida Universal e como ele pode ajudar a ampliar o acesso à proteção securitária no Brasil, acompanhando mudanças de renda e diferentes momentos da vida do segurado? O tema foi debatido no painel “Como Aumentar a Proteção Securitária da População – O Papel Relevante do Seguro de Vida Universal”, durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, em São Paulo. O encontro reuniu representantes do mercado e autoridades governamentais para discutir o desenvolvimento desse produto, que há anos vem sendo debatido no país.
Em uma palestra introdutória, Fernando Trujillo vice-presidente sênior de Transformação da MetLife Brasil, destacou que, embora 96% da população esteja inserida no sistema financeiro, apenas 18% possui seguro de vida. “O Universal Life é uma solução capaz de democratizar o acesso ao seguro no Brasil”, levantou. E para que isso aconteça, debate o executivo, é necessário que três pilares caminhem juntos: proposta de valor, regulação e distribuição.
Trujillo explicou que uma das principais diferenças do Vida Universal está na flexibilidade, pois enquanto produtos tradicionais trabalham com condições mais lineares de pagamento e proteção, a modalidade busca acompanhar mudanças que ocorrem ao longo da vida do consumidor, como oscilações de renda, troca de emprego e novas necessidades financeiras. “A vida do brasileiro, e a vida em geral, não é uma realidade que segue uma linha. A gente muda de trabalho, muda de cidade, muda de nível de renda, passa por momentos bons e ruins”, detalhou em sua apresentação.
Ao apresentar referências internacionais, o VP destacou a experiência do México, onde o Vida Universal ganhou espaço após mudanças regulatórias e adaptação do produto à realidade local. Segundo dados compartilhados, aproximadamente 60% das vendas realizadas pela MetLife com a modalidade naquele mercado estão concentradas na classe C e abaixo. Para o executivo, entretanto, a experiência mexicana não deve simplesmente ser replicada no Brasil. “As experiências que observamos em outros países não são algo a copiar. Elas podem ser um mapa, uma quantidade de aprendizados. O mercado brasileiro precisa tomar esses aprendizados e adaptá-los à nossa realidade”, alertou.
Ele também chamou atenção para a necessidade de transformar um produto tecnicamente complexo em uma experiência simples para o consumidor. Como exemplo, relatou ter acompanhado, no México, uma contratação realizada em cerca de 15 minutos durante o intervalo de consultas de um médico em um hospital público.
Começando a roda de conversa, o superintendente da Susep, Alessandro Octaviani, relacionou a discussão do Vida Universal a um desafio mais amplo de resiliência securitária. “Nós temos uma enorme lacuna para preencher na economia brasileira”, disse.
Na avaliação do regulador, a capacidade de manter o consumidor protegido ao longo do tempo está entre os pontos relevantes do Vida Universal. A flexibilidade do produto permitiria ajustes durante sua vigência, reduzindo a necessidade de saída diante de mudanças financeiras ou pessoais do segurado.
Octaviani também sinalizou que a discussão sobre o produto pode avançar ainda em 2026. Segundo ele, a Susep já realizou sua parte no processo e o próximo passo envolve o diálogo com o Ministério da Fazenda, a Secretaria de Reformas Econômicas e a FenaPrevi para finalizar o projeto e exista uma perspectiva positiva de que essas conversas produzam avanços até o final do ano. Caso isso não ocorra, afirmou, as discussões continuarão. “O Brasil precisa pensar grande, nós não somos uma nação que pensa pequeno. E esse produto (Vida Universal) é um exemplo de como podemos pensar grande”, declarou.
Também presente no painel, o secretário de Reformas Econômicas do Ministério da Fazenda, Regis Dudena, afirmou que o governo acompanha os incentivos capazes de ampliar a capacidade securitária do país, mas ressaltou a necessidade de equilibrar abertura, inovação e proteção ao consumidor.
Para ele, o desafio está em permitir a entrada de novas tecnologias, participantes e serviços sem reproduzir problemas observados na expansão de outros segmentos do sistema financeiro. “O equilíbrio não é trivial. Temos que aumentar a capacidade securitária, mas também ficar atentos aos riscos e à complexidade”, afirmou.
Segundo Regis, o objetivo é aprofundar a interlocução entre governo e setor. “Nós estamos olhando, sim, para todos os incentivos para fomentar ainda mais esse país e, com isso, ajudar e intensificar ainda mais essa relação do governo com o mercado segurador”.
Levar a simplicidade ao extremo
Para Breno Gomes, diretor estatutário da FenaPrevi e presidente da MetLife Brasil, o Vida Universal também pode modificar a relação entre consumidor e seguro. Ele lembrou que o próprio seguro de vida passou por uma transformação nos últimos anos, deixando de ser associado exclusivamente à morte com o avanço de coberturas utilizadas ainda em vida, como as destinadas a doenças graves.
O executivo, porém, afirmou que a inovação do produto precisa vir acompanhada de uma mudança na comunicação. “Sou um profissional há mais de 30 anos no mercado e escutamos falar em ‘segurês’ há mais de 30 anos. Ou seja, estamos na mesma com essa linguagem. Precisamos sair do PowerPoint para quebrar de fato esse ‘segurês’. Precisamos levar a simplicidade ao extremo”, pontuou.
Para o segurador, a relação de longo prazo proporcionada pelo Vida Universal também pode ampliar o diálogo entre seguradoras e clientes, contribuindo para aumentar a confiança na proteção contratada.
A presidente da Prudential do Brasil, Patrícia Freitas, acrescentou que as mudanças demográficas, profissionais e financeiras reforçam a necessidade de produtos adaptáveis. O envelhecimento da população, as novas relações de trabalho e uma renda cada vez menos linear modificaram as necessidades de proteção ao longo da vida.
“Não é mais sobre vender, mas sobre acompanhar os nossos consumidores durante toda a vida”, afirmou. Para a executiva, simplicidade e confiança serão elementos centrais para que o Vida Universal e o seguro de vida, de forma mais ampla, consigam chegar a uma parcela maior da população.
Nicholas Godoy, de São Paulo