
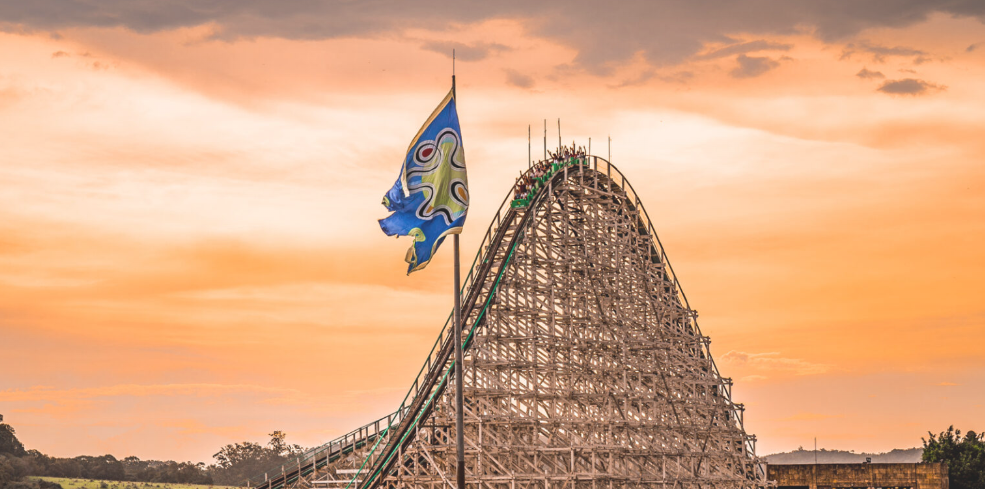

EXCLUSIVO – Cinco meses após o acidente que levou Júlia Bossoni, de 28 anos, ao hospital com um traumatismo cranioencefálico, as consequências do episódio ultrapassam a internação e alcançam uma etapa mais longa de tratamento e reabilitação. A jovem passou 57 dias internada em Vinhedo, no interior de São Paulo, e depois retornou a Londrina (PR), onde continuou enfrentando complicações e limitações de movimentos, e a família afirma ter desembolsado mais de R$ 70 mil com tratamentos que não teriam sido cobertos pelo plano de saúde.
O caso ganhou repercussão após a família afirmar que o Hopi Hari interrompeu a assistência financeira depois da alta hospitalar e da transferência de Júlia para o Paraná. O parque, que afirma ter acompanhado o tratamento e disponibilizado um seguro à família, posteriormente informou que voltará a custear os cuidados essenciais da jovem, com pagamentos retroativos à data da alta em Vinhedo.
A situação também abre espaço para uma discussão sobre uma dimensão do seguro de vida que costuma ficar em segundo plano quando o produto é associado apenas à cobertura de morte: a proteção financeira diante de um acidente que não termina com a vida do segurado, mas pode provocar incapacidade, perda funcional e mudanças permanentes na rotina. Em uma situação hipotética como a de Júlia, com uma apólice de seguro de pessoas vigente na data do acidente, diferentes coberturas poderiam ser avaliadas, entre elas estão invalidez permanente total ou parcial por acidente, incapacidade temporária e diária por internação hospitalar, sempre de acordo com as garantias contratadas e as condições do plano.
“Minha primeira preocupação seria entender que esse não é um caso em que eu olharia apenas para a cobertura de morte. Hoje, um bom seguro de vida pode oferecer proteção justamente durante a vida, quando acontece um evento grave como esse”, afirma Rogério Araújo, proprietário da TGL Consultoria e presidente do Instituto Minha Vida Protegida.
Na análise do consultor, o primeiro passo seria avaliar a existência de coberturas para invalidez permanente por acidente, incapacidade temporária e diária por internação hospitalar. A definição de qual delas poderia ser acionada dependeria, entre outros fatores, do quadro médico, da evolução das sequelas e das condições previstas na apólice.
No caso da invalidez permanente por acidente, a própria Superintendência de Seguros Privados (Susep) define a cobertura como o pagamento de uma indenização diante da perda, redução ou impotência funcional definitiva, total ou parcial, de membro ou órgão em decorrência de acidente pessoal. Por isso, o diagnóstico inicial do acidente não é suficiente, por si só, para determinar o valor de uma eventual indenização.
Segundo Araújo, seria necessário analisar os laudos médicos, a evolução neurológica, a consolidação do quadro e o grau de perda funcional. Enquanto a invalidez permanente depende da definição da sequela, uma cobertura de diária por internação hospitalar pode considerar o próprio período em que o segurado permaneceu internado, respeitando o limite contratado e eventuais períodos de franquia. “A cobertura de Diária por Internação Hospitalar, por exemplo, indeniza um valor por dia de internação, respeitando o limite contratado”, explica.
O consultor usa um exemplo para demonstrar como funcionaria a lógica da cobertura: em uma apólice com diária de R$ 300, os 57 dias de internação representariam R$ 17,1 mil de indenização, desde que o período e as demais condições do contrato fossem integralmente elegíveis para pagamento. O cálculo é apenas ilustrativo e não representa uma estimativa do valor que seria devido a Júlia.
Além da internação, outra possibilidade seria a cobertura para incapacidade temporária. Segundo a Susep, essa modalidade pode prever o pagamento de diárias quando o segurado fica impossibilitado, de forma contínua e ininterrupta, de exercer sua profissão ou ocupação durante o período de tratamento, observadas as condições do plano e eventual franquia.
Para Rogério, esse tipo de proteção pode ter importância justamente no intervalo em que a pessoa deixa de produzir renda, mas continua tendo despesas. “Esses recursos são importantes para enfrentar despesas que continuam existindo mesmo durante o tratamento, como contas da casa, transporte, adaptações e apoio familiar”, detalha.
A análise pode mudar também quando o quadro clínico se estabiliza e permanecem sequelas. Nesse cenário, uma das coberturas que poderia ser avaliada seria a de Invalidez Permanente Total ou Parcial por Acidente, conhecida pela sigla IPA. A principal diferença, segundo o corretor, está entre a perda funcional prevista contratualmente e a incapacidade de exercer determinada profissão.
Os dois conceitos não são necessariamente equivalentes. “Sim, e esse é um ponto que costuma gerar confusão”, comenta Rogério, ao ser questionado se a perda dos movimentos de um lado do corpo poderia caracterizar invalidez parcial. “No seguro de vida, a invalidez por acidente normalmente é calculada pelo grau da perda funcional previsto na tabela contratual, enquanto a incapacidade de exercer a profissão pode ser uma discussão diferente”, completa.
Assim, uma pessoa pode deixar de trabalhar em razão de uma sequela e, ainda assim, receber um percentual do capital segurado correspondente ao grau de invalidez estabelecido nas regras da apólice. Para demonstrar o mecanismo, Araújo utiliza outro exemplo. Em uma apólice com capital segurado de R$ 500 mil para invalidez por acidente, caso uma perícia enquadrasse determinada sequela em um percentual de 70%, a indenização seria de aproximadamente R$ 350 mil.
Esse valor não seria definido simplesmente pelo fato de o segurado ter deixado de trabalhar, e o cálculo dependeria do enquadramento da sequela na tabela prevista pelo contrato. A Susep também estabelece que, nos casos de invalidez parcial, a indenização deve observar a tabela prevista no plano. A análise é feita a partir da perda, redução ou impotência funcional definitiva decorrente do acidente.
A discussão ganha mais uma camada, pois, questionado sobre as investigações, o Hopi Hari afirma ter disponibilizado um seguro à família e ter custeado despesas durante o período de permanência em Vinhedo. A mãe da jovem, porém, relatou que o seguro teria sido utilizado exclusivamente para hospedagem e alimentação e que, após o retorno ao Paraná, a assistência deixou de ser paga. Posteriormente, o parque afirmou ter identificado uma “lacuna” entre a alta em Vinhedo e o início da recuperação em Londrina e informou que passaria a custear os cuidados essenciais de Júlia, com pagamento retroativo.
Para Araújo, mesmo em uma situação na qual o tratamento e outros cuidados fossem assumidos pelo estabelecimento, um eventual seguro de vida próprio teria uma finalidade diferente. “Sim, porque as duas proteções têm naturezas diferentes”, afirma.
Uma eventual cobertura de responsabilidade vinculada ao estabelecimento pode estar relacionada ao custeio de despesas e obrigações decorrentes do acidente, enquanto um seguro de pessoas contratado pelo próprio indivíduo pode oferecer uma indenização prevista no contrato diante de um evento coberto.
A existência de um seguro disponibilizado pelo parque, portanto, não permite concluir que ele tenha a mesma estrutura ou finalidade de um seguro de vida individual. No caso de Júlia, as informações públicas disponíveis até o momento não identificam a seguradora, a modalidade da apólice ou os limites de cobertura do seguro mencionado pelo Hopi Hari.
A Revista Apólice está apurando junto à possível corretora responsável pelo parque, a Lockton. Até o momento do fechamento dessa reportagem, não tivemos respostas por parte da companhia em relação ao caso.
A distinção também ajuda a entender por que o seguro de pessoas pode ser relevante em acidentes que provocam sequelas de longo prazo. O retorno para casa pode exigir adaptações, a reabilitação pode durar meses ou anos e, em paralelo, a própria capacidade de trabalhar pode ser afetada.
É nessa transição que coberturas diferentes podem assumir papéis distintos. A diária por internação está ligada ao período hospitalar, enquanto a incapacidade temporária pode oferecer recursos durante o afastamento profissional, já uma eventual invalidez permanente pode resultar em um pagamento calculado a partir do grau de perda funcional previsto na apólice. A Susep ressalta que essas coberturas podem ser contratadas de forma conjunta ou separada e sempre dependem das condições estabelecidas no plano.
“Além do tratamento, ela pode precisar adaptar a casa, comprar equipamentos, reorganizar a rotina da família, contratar apoio especializado e enfrentar um longo período sem produzir renda”, pontua.
O que determina se haverá indenização
Nesse sentido, a indenização não necessariamente teria como objetivo substituir uma conta médica específica. O papel do seguro seria fornecer recursos financeiros quando ocorre um evento coberto, permitindo ao segurado utilizar o valor conforme suas necessidades, respeitados os limites e as condições contratuais. “Uma pessoa pode estar totalmente impedida de exercer sua profissão e, ainda assim, a cobertura de invalidez pagar um percentual do capital segurado correspondente à sequela reconhecida”, explica Rogério.
A diferença ajuda a mostrar que, em situações de acidente grave, o impacto financeiro não está necessariamente restrito às despesas médicas. A perda da capacidade de trabalho e as mudanças que podem acompanhar uma sequela permanente também passam a fazer parte da equação de proteção financeira.
Nicholas Godoy