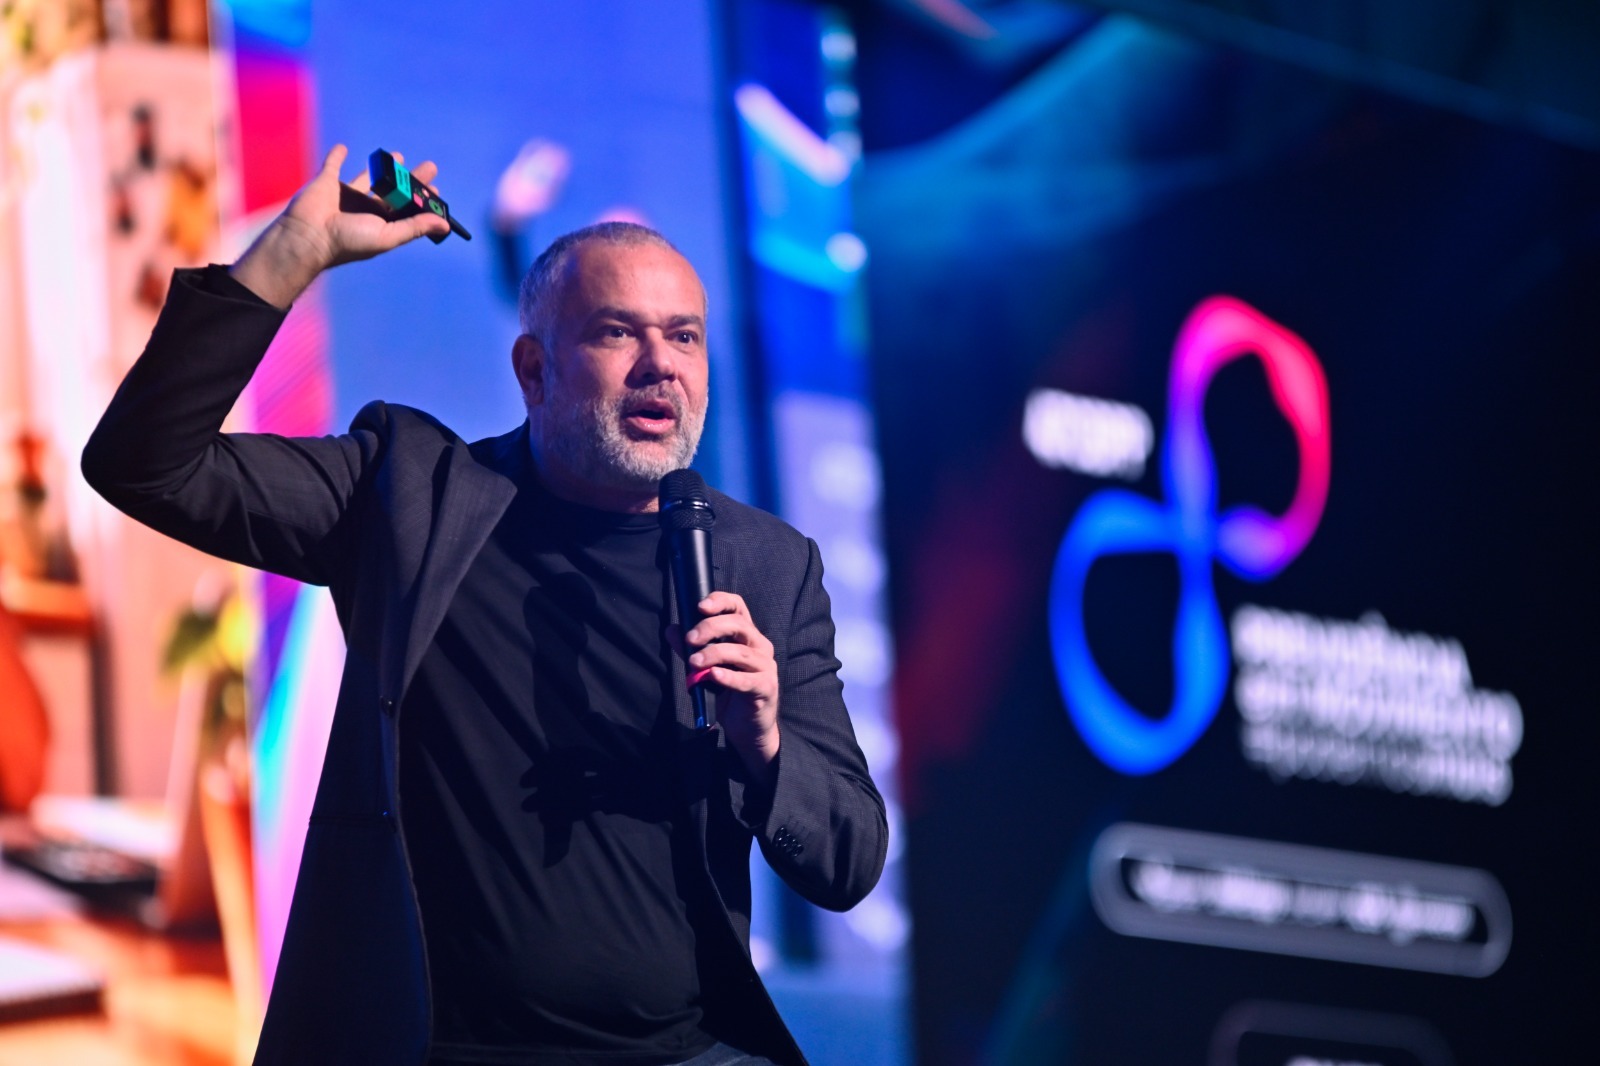

Oito em cada dez jovens brasileiros se preocupam com o futuro financeiro, mas apenas 34% consideram que estão adotando medidas concretas para se preparar. É o que aponta uma pesquisa realizada pelo Instituto Locomotiva, a pedido da Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp), apresentada em 22 de outubro, durante o 47º Congresso Brasileiro da Previdência Complementar (CBPP), em São Paulo.
O levantamento ouviu mil jovens de 18 a 30 anos, das classes A, B e C, com renda própria, em todas as regiões do país. Segundo o estudo, esse público representa aproximadamente 31 milhões de brasileiros, equivalentes a 19% da população adulta.
Embora 65% dos entrevistados reconheçam que a preparação financeira para a aposentadoria deveria começar antes dos 30 anos, 60% afirmam tomar decisões financeiras considerando um horizonte de até seis meses.
Além disso, para metade dos participantes, pensar na aposentadoria provoca mais ansiedade do que motivação. Os resultados evidenciam uma distância entre a preocupação com o futuro e a capacidade de organizar as finanças para objetivos de longo prazo, cenário influenciado tanto pelas condições econômicas quanto pela relação dos jovens com o planejamento previdenciário.
A independência financeira aparece como principal objetivo dos jovens para os próximos anos, mencionada por 39% dos entrevistados. Em seguida estão a formação de uma reserva de emergência, com 36%, e viagens e lazer, com 25%. Guardar dinheiro para a maturidade ocupa apenas a sétima posição entre as prioridades, com 19% das menções.
Quando questionados sobre suas preocupações para as próximas duas ou três décadas, 37% citam o risco de faltar dinheiro, enquanto 27% mencionam a possibilidade de depender financeiramente de outras pessoas e 25% apontam problemas de saúde.
A dificuldade para transformar essas preocupações em planejamento aparece nos indicadores sobre a situação financeira atual. Segundo o que mostra a pesquisa, 41% dos jovens não possuem sobra de recursos ou convivem com dívidas. Apenas 19% afirmam ter reservas suficientes para cobrir mais de três meses de despesas.
Entre os principais obstáculos para guardar dinheiro estão os imprevistos frequentes, mencionados por 28%, a renda insuficiente, com 26%, e o endividamento, também com 26%. Para Renato Meirelles, fundador do Instituto Locomotiva, os resultados mostram que a preocupação com o futuro não se traduz necessariamente em capacidade de poupança.
“A pesquisa evidencia a distância entre o que essa geração deseja para o futuro e o que consegue colocar em prática no presente. Os jovens reconhecem a importância de se preparar financeiramente e valorizam a própria autonomia, mas as necessidades imediatas acabam ocupando grande parte de suas decisões. É uma geração que pensa no amanhã, mas precisa lidar com as pressões financeiras de hoje”, analisa.
Desconhecimento sobre previdência
Além das limitações orçamentárias, a pesquisa identificou dificuldades relacionadas ao conhecimento sobre previdência privada. Entre os entrevistados, 65% afirmam conhecer pouco ou nada sobre o assunto. O percentual sobe para 75% entre os jovens de 18 a 23 anos.
A falta de informação também se soma a preocupações sobre a segurança e a flexibilidade dos produtos previdenciários. O levantamento mostra que 62% receiam que as regras sejam alteradas ao longo do tempo, enquanto 50% têm medo de não conseguir acessar os recursos quando precisarem.
Apesar dessas barreiras, 48% demonstram alta disposição para começar a contribuir para uma solução previdenciária nos próximos 12 meses, desde que encontrem alternativas compatíveis com sua realidade financeira.
O estudo também aponta que 61% passam a demonstrar maior interesse quando compreendem que começar a poupar mais cedo pode permitir a formação de uma mesma renda futura com contribuições mensais menores. Para Devanir Silva, diretor-presidente da Abrapp, a preparação previdenciária precisa ser discutida desde o início da vida profissional.
“A previdência é uma coisa de jovem, não é coisa do idoso. Quem chega à longevidade colhe apenas o resultado daquilo que conseguiu construir e estruturar financeiramente ao longo dos anos”, afirma.
A pesquisa também investigou como os jovens enxergam o envelhecimento e quais fatores poderiam aproximá-los do planejamento previdenciário. Para 59% dos participantes, envelhecer bem significa preservar a autonomia e a capacidade de fazer as próprias escolhas.
Na avaliação de Renato Meirelles, essa percepção indica que a previdência pode se tornar mais relevante quando associada à liberdade financeira, em vez de ser apresentada apenas como uma preocupação distante com a aposentadoria.
“Para essa geração, falar de aposentadoria não é necessariamente falar de liberdade ou qualidade de vida. Muitas vezes, é falar de uma preocupação distante, que gera mais ansiedade do que motivação. Quando o planejamento financeiro se conecta à autonomia e à possibilidade de fazer escolhas no futuro, essa conversa passa a fazer muito mais sentido para os jovens”, afirma.
Entre as características mais valorizadas em soluções previdenciárias estão a possibilidade de interromper temporariamente as contribuições sem perder o valor acumulado, mencionada por 32% dos entrevistados, e a transparência sobre taxas e custos, também com 32%. A possibilidade de começar com contribuições de baixo valor aparece na sequência, com 31%.
Os resultados indicam que flexibilidade e clareza nas condições dos produtos são fatores relevantes para aproximar os jovens da previdência complementar.
Abrapp defende ampliação da cobertura previdenciária
Na avaliação da Abrapp, os dados também apontam desafios para ampliar o acesso à previdência complementar no Brasil, especialmente diante do envelhecimento populacional e das transformações nas relações de trabalho.
O levantamento identificou diferentes níveis de planejamento financeiro entre os participantes. O grupo com menor nível de organização das finanças representa 53% da amostra. Entre esses jovens, 40% consideram viável começar a contribuir com valores de até R$ 50 mensais.
Para a entidade, os resultados reforçam a necessidade de desenvolver soluções previdenciárias mais flexíveis, capazes de atender trabalhadores com diferentes níveis de renda, capacidade de poupança e estabilidade financeira.
Devanir Silva também destacou a importância de tornar a comunicação sobre previdência complementar mais acessível. “Somos uma página em branco para a sociedade. Pouca gente sabe o valor dessa previdência para o futuro das pessoas. Precisamos ter uma linguagem mais simples e mais direta com esses trabalhadores”, afirma.
O dirigente defende ainda que a discussão sobre o futuro previdenciário considere não apenas o financiamento dos benefícios, mas também a inclusão de trabalhadores que ainda não participam de mecanismos de proteção de longo prazo.
“Não podemos discutir o futuro da Previdência apenas pelo lado da contenção de despesas. Precisamos olhar também para quem está fora do sistema e criar mecanismos capazes de incorporar esses trabalhadores. Ampliar a cobertura é, ao mesmo tempo, uma agenda de inclusão social e de sustentabilidade econômica”, conclui.