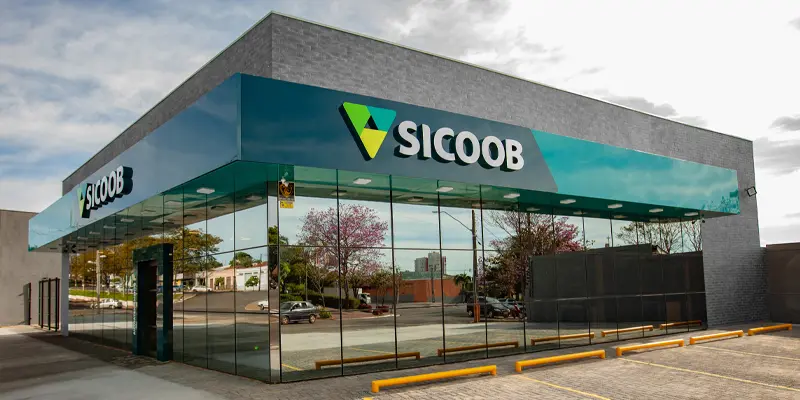

O Sicoob superou pela primeira vez a marca de R$ 1 bilhão em créditos de consórcio contemplados em um único mês. Em agosto, foram R$ 1,002 bilhão distribuídos entre 10.612 cotas em todo o país, volume 33% superior ao registrado no mesmo mês de 2025. O resultado representa o maior volume mensal de créditos contemplados já registrado pelo sistema.
No recorte regional, as cooperativas filiadas à Central Sicoob UniMais Rio, com atuação no Rio de Janeiro, São Paulo e Minas Gerais, registraram crescimento de 248% nas vendas de consórcios entre janeiro e agosto deste ano, na comparação com o mesmo período de 2025.
A projeção da central é encerrar 2026 com R$ 1 bilhão em vendas de cotas entre suas filiadas. “O Sicoob pagou aos cooperados um bilhão em um mês e conseguimos bater esse recorde. Tem vários fatores: a melhoria dos sistemas de contemplação, a estrutura que foi montada, o aumento da venda”, afirma Ricardo Dias Vieira, analista de Negócios da Central Sicoob UniMais Rio.
O avanço ocorre em um momento de maior conhecimento dos brasileiros sobre a modalidade. Pesquisa encomendada pela Associação Brasileira de Administradoras de Consórcios (ABAC) mostrou que 56% dos entrevistados afirmaram conhecer o sistema de consórcios. Entre eles, 28% disseram conhecê-lo bem ou muito bem. O levantamento teve cobertura nacional e ouviu consumidores de diferentes classes sociais.
Diferentemente do financiamento, o consórcio não é uma operação de crédito. Os participantes formam um grupo de autofinanciamento e pagam, entre outros componentes previstos no contrato, uma taxa pela administração do grupo. Não há cobrança de juros como em um financiamento, embora possam existir outros custos previstos contratualmente, como fundo de reserva e seguros.
Segundo a UniMais Rio, as taxas de administração praticadas pelo Sicoob variam conforme o produto, o grupo e o prazo contratado. A instituição atua em segmentos como automóveis, motocicletas, imóveis, veículos pesados, serviços e outros bens.
Para Vieira, o cenário de juros elevados também ajuda a aumentar o interesse pela modalidade, principalmente entre consumidores que conseguem planejar a aquisição e não precisam receber imediatamente o bem. O executivo afirma que o perfil dos clientes também se tornou mais diversificado. Além de consumidores que utilizam o consórcio como forma de planejamento para uma compra futura, a modalidade passou a ser utilizada por clientes que possuem recursos disponíveis, mas optam por preservar o capital investido.
“Ele serve tanto para quem tem muito dinheiro e prefere não se descapitalizar, mantendo o recurso rendendo, quanto para quem só vai conseguir comprar por meio da disciplina financeira, aguardando os sorteios, juntando dinheiro e, quem sabe, dando um lance”, afirma.
No caso dos automóveis, a central aponta ainda o uso do consórcio como ferramenta para programar a substituição do veículo, utilizando o valor obtido com a venda do automóvel atual como lance para antecipar a contemplação.