

EXCLUSIVO – Quando o Open Insurance (OPIN) começou a ser implementado no Brasil, a expectativa era de que o compartilhamento de dados transformasse a relação entre consumidores ativos, seguradoras e corretores, além de abrir espaço para novos entrantes, com o objetivo de promover maior concorrência, produtos e experiência simplificada. Cinco anos depois, boa parte dessa infraestrutura está de pé e a terceira fase concluída lá em 2025. Porém, o desafio agora está sendo outro: fazer com que essa estrutura seja utilizada e, principalmente, notada pelo público.
Puxando todo o histórico do OPIN, vale relembrar que essa trajetória passou por três etapas, sendo que a primeira estabeleceu o compartilhamento de dados abertos sobre produtos, serviços e canais de atendimento, a segunda etapa avançou sobre dados cadastrais, apólices e movimentações, mediante consentimento e, por fim, a terceira e atual etapa que ampliou o escopo para serviços e operações iniciadas pelo próprio cliente. Com a sua conclusão, o conceito de Seguros Abertos entrou em uma fase diferente, com sustentação, monitoramento e revisões do modelo.
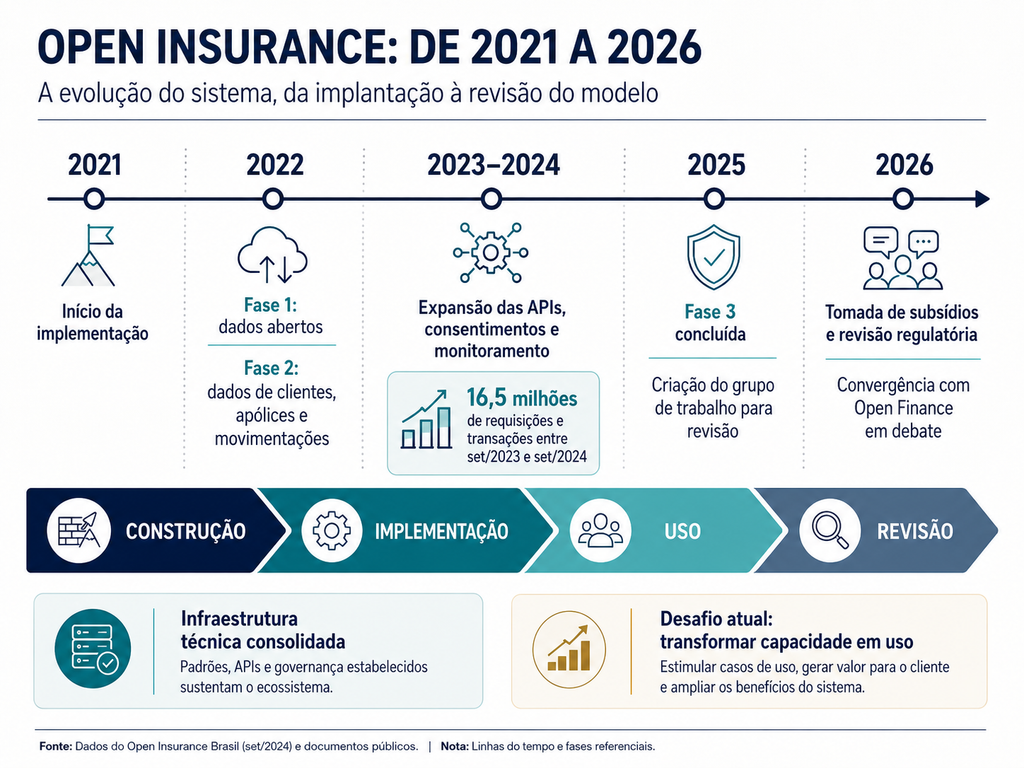
Para a Superintendência de Seguros Privados (Susep), o ecossistema já conta com mecanismos de consentimento, padrões técnicos, APIs e estruturas de governança, no qual o funcionamento do sistema é acompanhado de perto por indicadores reunidos na Plataforma de Coleta de Métricas (PCM). No Relatório de Gestão de 2025, a autarquia informou que praticamente todos os produtos e ramos ultrapassaram a meta de 80% de sucesso nas jornadas com autorização de dados dos clientes. Ou seja, a infraestrutura está montada, mas não significa que a promessa original tenha chegado ao consumidor, pois a própria Susep já reconhece que os efeitos sobre concorrência e experiência do usuário ainda estão em fase de amadurecimento. É justamente aí que surge a principal questão sobre o futuro desse sistema. O Open Insurance já consegue compartilhar dados, mas o que ainda não está claro é se criou uma razão suficientemente forte para que o consumidor queira compartilhá-los, ou melhor dizendo, confiar.
Entre setembro de 2023 e setembro de 2024, o ecossistema registrou cerca de 16,5 milhões de requisições e transações, segundo dados divulgados pela Susep naquele período. O número, porém, representa interações técnicas e não equivale necessariamente a consumidores utilizando o serviço de OPIN.
É nessa distância entre uma infraestrutura que funciona e um consumidor que pouco a utiliza, que está a discussão do mercado. Na avaliação do diretor Técnico, Estudos e Relações Regulatórias da Confederação Nacional das Seguradoras (CNseg), Alexandre Leal, o setor avançou na infraestrutura, mas ainda não conseguiu transformá-la em aplicações efetivas. “Depois de cinco anos, porém, entramos em uma segunda etapa: mais importante do que ampliar a infraestrutura é avaliar o uso efetivo e o valor gerado para o consumidor. Nesse aspecto não vemos evolução. O cliente, ou potencial cliente, simplesmente não aderiu ao Open Insurance”, afirma.
O elo perdido
A baixa adesão é apontada pelas fontes como o principal gargalo da atual fase. Para Manuel Dantas Matos, vice-presidente da Fenacor e autor do livro “Da Intermediação à Infraestrutura — A Distribuição de Seguros e a Arquitetura da Confiança na Era dos Dados”, o compartilhamento padronizado demonstrou ser tecnicamente viável, mas o uso pelo segurado avançou abaixo do esperado.
A dificuldade, na avaliação de Matos, começa antes mesmo do consentimento. Uma parcela das apólices é contratada dentro de outras jornadas de consumo, o que faz com que o próprio titular nem sempre tenha clareza sobre todos os seguros que possui. “A jornada de consentimento ainda pressupõe um titular que conhece as próprias apólices. Enquanto essa lacuna persistir, o Open Insurance será uma infraestrutura à espera do seu beneficiário”, afirma.
A lógica é simples: para autorizar o acesso às informações, o consumidor precisa compreender o benefício que receberá em troca. Se a jornada exige novas etapas, autenticações ou não entrega uma vantagem clara, o incentivo ao compartilhamento diminui. A Susep também aponta a necessidade de ampliar o conhecimento sobre o ecossistema e desenvolver serviços com utilidade concreta.
Uma pauta que ganha força dentro das discussões sobre o futuro desse sistema, é a relação entre Open Insurance e Open Finance. A CNseg defende que dados de seguros, previdência aberta e capitalização sejam compartilhados no ambiente do Open Finance, aproveitando uma infraestrutura na qual o consumidor já está presente e habituado a autorizar o compartilhamento de informações.
A regulação já prevê a aproximação entre os ecossistemas, e a Susep afirma manter diálogo com o Banco Central. Para a autarquia, o futuro caminha para uma convergência maior entre as iniciativas de dados abertos.
A diferença está no desenho defendido pela CNseg. Segundo Leal, o Open Finance já possui escala, consumidores ativos e jornadas conhecidas. Na visão da entidade, utilizar esse ambiente seria mais simples e menos oneroso do que manter dois ecossistemas paralelos, com estruturas, governanças e jornadas próprias.
Manuel Matos acrescenta outra camada à discussão. Para ele, a integração precisa ampliar o controle do titular sobre suas informações, com visão consolidada das apólices e gestão unificada dos consentimentos. Caso contrário, os dados podem circular entre instituições sem alterar de fato a posição do consumidor.
A revisão conduzida pela Susep ganha importância justamente nesse contexto: Em 2025, a autarquia criou um Grupo de Trabalho (GT) instituído pela Portaria Susep nº 8.442, para revisar o arcabouço regulatório e, em março de 2026, abriu uma tomada de subsídios sobre governança, participação, interoperabilidade e monitoramento. O sistema deixou a fase de simples implantação e passou a ser observado, e recalibrado, a partir da experiência acumulada.
*Matéria originalmente publicada na edição 322 da Revista Apólice.