
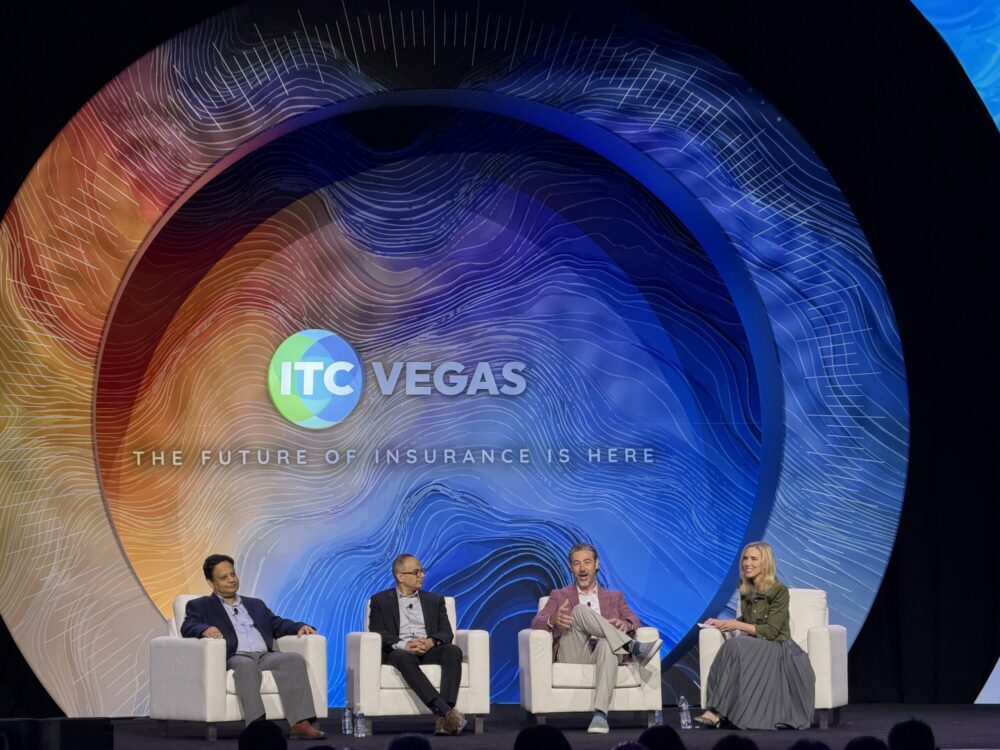

EXCLUSIVO – A inteligência artificial já deixou a fase em que as seguradoras discutiam apenas se deveriam ou não investir na tecnologia. A questão agora é outra: como transformar pilotos bem-sucedidos em aplicações capazes de funcionar em escala, integradas à operação e com resultados mensuráveis. O tema foi debatido no ITC Vegas por executivos que atuam diretamente na implantação de inteligência artificial no setor de seguros. O painel reuniu Patrick Gallic, responsável pelo hub internacional de IA da Tokio Marine; Nitin Pathak, managing director da EY; e Naveen Dar, senior strategy advisor for insurance da Microsoft.
O ponto de partida da discussão foi um dado que ajuda a dimensionar o desafio. Embora o mercado tenha multiplicado os investimentos e experimentos com inteligência artificial nos últimos dois anos, apenas 7% das iniciativas chegaram a uma escala considerada significativa. Além disso, 46% ficam paradas entre a prova de conceito e a implantação.
Para Gallic, parte do problema está na maneira como as empresas enxergam a tecnologia. O negócio das seguradoras continua sendo subscrição e sinistros, e não inteligência artificial. Por isso, a tecnologia precisa estar subordinada aos objetivos da operação. Ele contou que a Tokio Marine tem realizado programas de capacitação com executivos para que a liderança compreenda não apenas as possibilidades da IA, mas também as mudanças necessárias na estrutura das empresas para incorporá-la efetivamente aos processos. “Para mim, essa é a fórmula para o sucesso”, afirmou, ao comentar o envolvimento direto de CEOs na definição da arquitetura, das equipes e dos objetivos relacionados à utilização da tecnologia.
Outro ponto destacado durante o debate foi a necessidade de olhar para o desenho operacional antes de simplesmente inserir inteligência artificial em processos existentes. Naveen Dar usou como exemplo a subscrição. A IA pode ler documentos, encontrar divergências e sinalizar problemas. Mas continuam existindo decisões que precisam estar claramente estabelecidas: qual documento é a fonte oficial? O que acontece quando duas informações entram em conflito? Qual delas prevalece? Como tratar uma correção enviada posteriormente pelo corretor? “Ter um modelo funcionando não é a mesma coisa que ter um processo funcionando”, resumiu.
Segundo ele, quando as empresas começam pela tecnologia sem definir previamente o desenho operacional, correm o risco de desenvolver demonstrações sofisticadas que depois não encontram um responsável por levá-las à produção. Essa falta de responsabilidade definida apareceu várias vezes ao longo do painel como uma das principais razões para o fracasso dos projetos.
Um piloto pode funcionar com algumas centenas de casos selecionados. A produção exige integração com sistemas centrais, testes, avaliação de modelos, controles de risco e, principalmente, alguém responsável pelas decisões quando a ferramenta estiver efetivamente operando.
Nitin Patel recomendou que o responsável pelo negócio seja definido ainda na fase inicial do projeto. Também é necessário estabelecer antecipadamente o que significará sucesso: aumento do processamento automático, redução do tempo de ciclo, ganho de produtividade ou outro indicador objetivo.
A qualidade dos dados continua sendo uma preocupação importante das seguradoras, mas os participantes questionaram a ideia de que toda a estrutura de dados precisa estar organizada antes que uma companhia possa começar a trabalhar com IA. Patel observou que muitos dos casos de uso que estão apresentando retorno atualmente não dependem necessariamente de enormes bases estruturadas. Eles trabalham com documentos que já circulam diariamente pelas empresas, como propostas, relatórios e arquivos recebidos por e-mail. “Você não precisa de um data lake para ler um PDF”, exemplificou.
A recomendação é escolher inicialmente um fluxo de trabalho em que esses documentos já estejam disponíveis, registrar as regras que orientam aquele processo, permitir acesso aos sistemas necessários, testar algumas centenas de casos e definir um responsável pelo negócio.
Segundo Patel, esse tipo de projeto pode ser estruturado em seis a oito semanas, em vez de esperar 18 meses por um grande programa de preparação de dados.
Isso não significa que a organização das informações próprias das seguradoras perdeu importância. Pelo contrário. Quando a empresa pretende utilizar décadas de histórico de subscrição e sinistros para gerar uma vantagem competitiva, a preparação e a qualidade desses dados passam a ser fundamentais.
A discussão também abordou uma questão que está cada vez mais presente nas seguradoras: desenvolver internamente ou contratar soluções externas? Gallic explicou que a Tokio Marine trabalha com diferentes níveis. Nos modelos fundamentais de IA, a estratégia tende a ser de parceria com fornecedores especializados. Já instruções de sistema e prompts capazes de incorporar conhecimento específico do negócio são tratados como propriedade intelectual da companhia.
Se uma companhia acredita que consegue criar vantagem competitiva em determinada forma de subscrever riscos ou organizar seus processos, pode fazer sentido desenvolver essa capacidade internamente. Para serviços padronizados, construir tudo do zero tende a consumir recursos sem necessariamente gerar diferenciação.
Para as empresas que ainda estão dando os primeiros passos, os participantes dividiram as oportunidades em três grandes grupos: produtividade individual, eficiência operacional e inovação. O primeiro inclui ferramentas capazes de ajudar profissionais a ler e-mails, analisar documentos, organizar informações e executar tarefas mais rapidamente; o segundo envolve a transformação dos próprios processos da seguradora, com agentes de IA executando partes das atividades, reduzindo custos, acelerando operações e eventualmente contribuindo para novas receitas; o terceiro é considerado o território de maior transformação. A inteligência artificial poderá modificar a própria avaliação de riscos.
Um exemplo apresentado foi o seguro cyber. Em vez de depender apenas de questionários preenchidos pelas empresas, seguradoras poderão utilizar IA para avaliar a postura de segurança de uma organização, identificar vulnerabilidades e recomendar medidas de mitigação que eventualmente influenciem as condições de contratação do seguro. Para Patel, entretanto, os primeiros casos devem privilegiar processos com grande volume de documentos e que exijam menor nível de julgamento humano, como a recepção e análise inicial de propostas.
Kelly Lubiato, de Las Vegas