
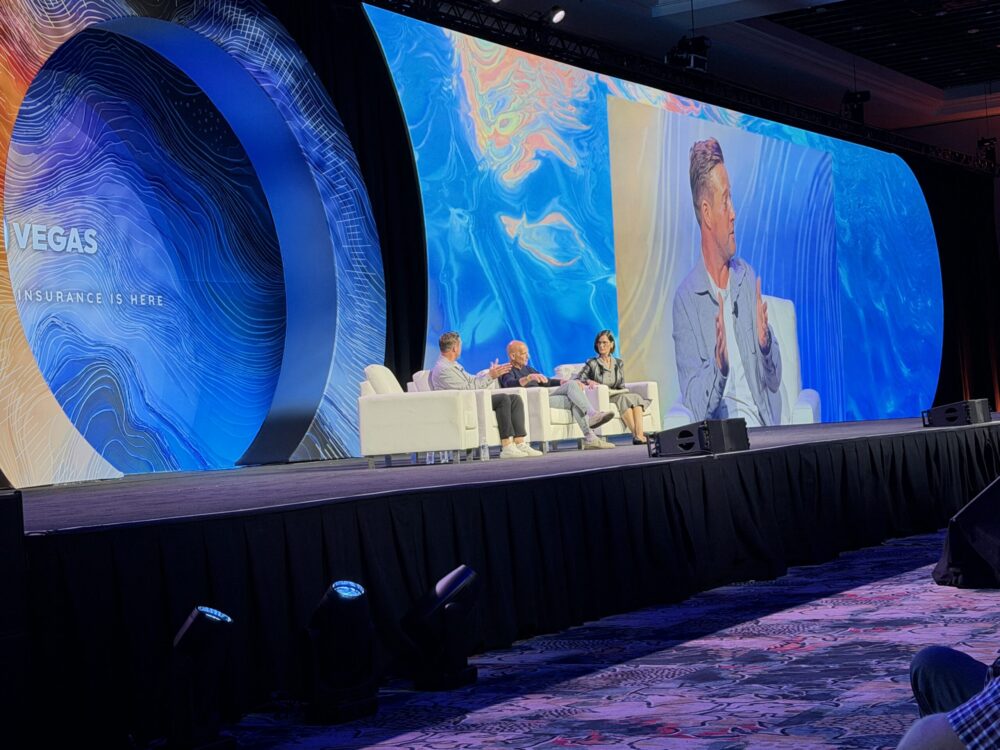

EXCLUSIVO – A discussão é antiga e ainda gera polêmica. Se não existe motorista, quem é responsável pelo acidente? A plataforma de mobilidade, o fabricante do veículo, o desenvolvedor da tecnologia, o fornecedor dos sensores ou a empresa responsável pela manutenção? O painel do ITC Vegas levantou as questões para que Chris Moore, presidente da Apollo ibott, e Andrew Robinson, CEO da Skyward Group, pudessem respondê-las.
A Skyward desenvolveu para a Uber uma solução específica para os veículos autônomos que utilizam a plataforma. O desafio surgiu justamente da estratégia da empresa de mobilidade de trabalhar com diferentes fornecedores de veículos autônomos, em vez de manter uma operação exclusiva com apenas um desenvolvedor. “Existem mais de 20 soluções comerciais de veículos autônomos em diferentes estágios de entrada na plataforma da Uber”, ressaltou Robinson.
O problema é que as apólices tradicionais não foram desenhadas para uma situação em que um software toma decisões continuamente durante o deslocamento. Moore explicou que o objetivo foi eliminar as zonas cinzentas que poderiam surgir no momento do sinistro. Em um acidente envolvendo um veículo convencional, a identificação do motorista e das responsabilidades tende a seguir caminhos já conhecidos. Na condução autônoma, diversos participantes podem estar envolvidos.
A resposta encontrada foi reunir os riscos em uma única estrutura de seguro. A Skyward combinou elementos de quatro coberturas tradicionais — automóvel, responsabilidade civil geral, responsabilidade relacionada ao produto e cyber — para criar uma apólice específica de responsabilidade para veículos autônomos. A lógica é simplificar o pagamento do sinistro e evitar uma disputa inicial para determinar qual participante da cadeia deverá responder pelo prejuízo. “Não queremos diferentes partes apontando umas para as outras para decidir de quem é o sinistro. É uma solução única”, afirmou Moore.
O seguro também está integrado à própria operação da Uber. Quando um fornecedor coloca seu veículo autônomo na plataforma, a cobertura já faz parte do contrato comercial. Para o passageiro, não existe contratação separada. O modelo de cobrança acompanha essa lógica: a seguradora recebe por milha percorrida. Quando a corrida é aceita, a cobertura entra em vigor; quando o passageiro chega ao destino e a viagem termina, aquela cobertura é encerrada. “É um exemplo de seguro embarcado aplicado não apenas ao momento da contratação, mas à própria utilização do risco”, pontuou Robinson.
O executivo da Skyward esclareceu que os dados disponíveis indicam que veículos autônomos apresentam frequência de acidentes por milha significativamente inferior à observada entre motoristas humanos. Segundo ele, algumas análises apontam uma frequência cerca de dez vezes menor. Ele lembrou que o mercado norte-americano de seguro de automóveis pessoais movimenta aproximadamente US$ 500 bilhões. Em um exercício teórico, afirmou que uma redução da frequência de perdas para um décimo do nível atual poderia alterar profundamente a dimensão econômica desse mercado.
A conta, porém, não deve ser interpretada como uma projeção direta. Além da frequência dos acidentes, entram na equação fatores como severidade dos sinistros, custos de reparação dos veículos, responsabilidade civil e decisões judiciais. E, justamente aí, aparece uma das maiores incógnitas.
Seguro pode vir junto com o carro
Os executivos acreditam que essa lógica deverá chegar também ao consumidor. À medida que os automóveis particulares incorporem níveis mais elevados de autonomia, o seguro poderá deixar de ser adquirido separadamente pelo proprietário. A expectativa apresentada no painel é que, durante a condução autônoma, a cobertura seja oferecida pelo próprio fabricante do automóvel, com uma seguradora assumindo o risco por trás dessa estrutura.
“O seguro automóvel estará embarcado no produto. Quando você comprar um veículo autônomo e estiver utilizando o modo autônomo, o fabricante fornecerá a cobertura”, projetou Andrew. Esse movimento também coloca em discussão a própria necessidade de possuir um automóvel.
Em grandes centros urbanos, com uma oferta elevada de veículos autônomos disponíveis sob demanda, os executivos acreditam que a propriedade individual pode diminuir. Nas regiões suburbanas e rurais, porém, a dinâmica tende a ser diferente.
Kelly Lubiato, de Las Vegas